Par Baptiste Nava, expert-comptable inscrit à l’Ordre. Rédigé le 4 novembre 2026. Lecture : 14 min.
Remplir une 2035 n’est pas une obligation pour toutes les sages-femmes libérales. Avec 80 884€ d’honoraires moyens en 2025 et un seuil de micro-BNC porté de 77 700€ à 83 600€ le 1er juillet 2026, une sage-femme au niveau de la moyenne peut rester en micro-BNC.
Vous y restez donc éligible. La question n’est pas de savoir si vous pouvez rester en micro-BNC, mais si vous y avez intérêt. Le micro applique un abattement forfaitaire de 34%. Si vos charges réelles dépassent ce taux, et c’est fréquent chez une sage-femme qui roule beaucoup, la déclaration contrôlée est plus favorable, et vous remplissez une 2035 par option.
Cet article ne refait pas un guide général de la 2035. Il traite ce qu’une sage-femme remplit différemment des autres, poste par poste, avec les codes de case du formulaire 2026 et la nouvelle assiette sociale applicable depuis les revenus de 2025.
L’essentiel à retenir
Les chiffres de 2026 à connaître :
- Seuil du micro-BNC : 83 600€ depuis le 1er juillet 2026, contre 77 700€ auparavant (article 102 ter du code général des impôts, décret du 29 juin 2026).
- Honoraires moyens 2025 : 80 884€, sous le seuil actuel (data.ameli, mise à jour du 28 octobre 2026). Le seuil s’apprécie sur l’année précédente ou la pénultième année.
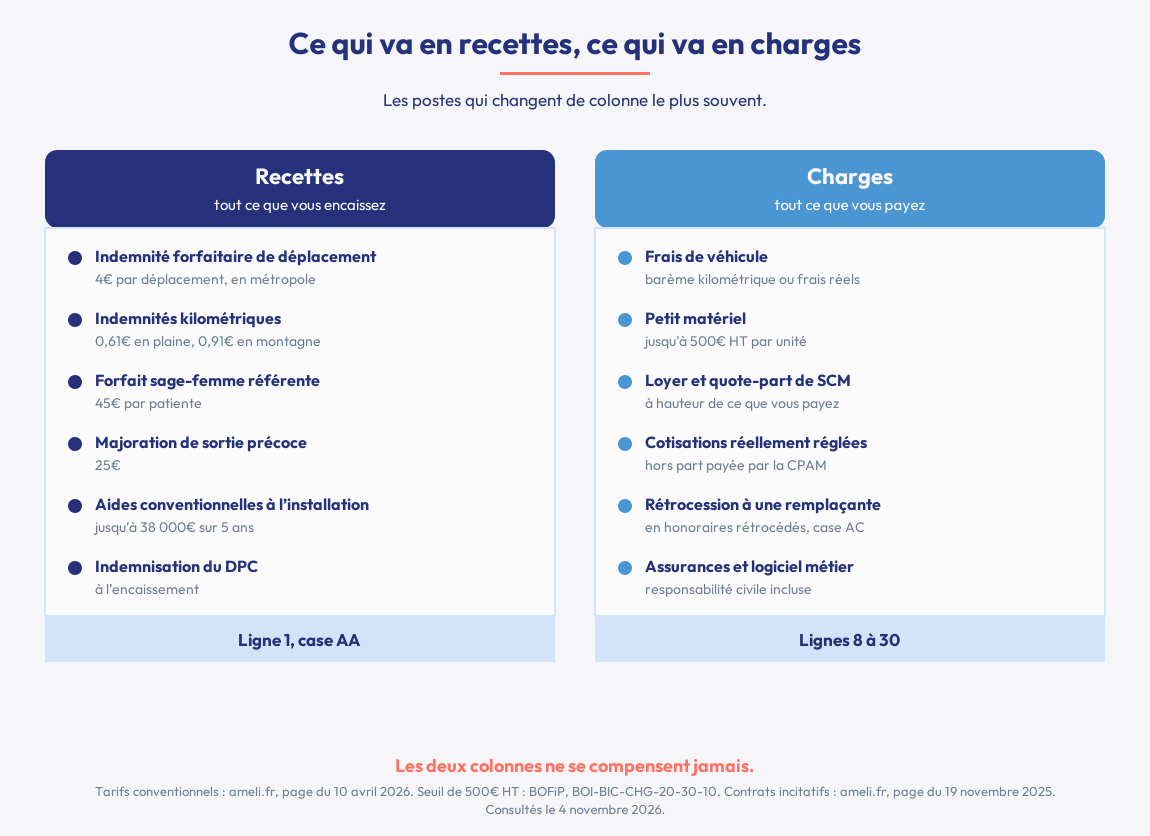
- Les indemnités de déplacement sont des recettes, les frais de véhicule sont des charges. Les deux ne se compensent pas.
- La part de cotisation payée par la CPAM n’est pas déductible : vous ne déduisez que ce que vous payez.
- Le petit matériel passe en charge jusqu’à 500€ HT par unité, au-delà il s’amortit (BOI-BIC-CHG-20-30-10).
- L’assiette sociale a changé depuis les revenus de 2025 : les cotisations ne s’en déduisent plus, et un abattement de 26% s’applique (articles L.136-3 et D.136-5 du code de la sécurité sociale).
- Nous reprenons la 2035 ligne par ligne avant de la télétransmettre.

Ce que nous entendons toutes les semaines
J’ai encaissé 6 500€ d’indemnités de déplacement cette année. Je les retire de mes recettes puisque ce sont des frais de route, non ?
La réponse Contomed : non. Les indemnités forfaitaires et kilométriques sont encaissées : elles entrent en recettes à la ligne 1. Vos frais de voiture se déduisent séparément, à la ligne 23. Les compenser revient à sous-déclarer vos recettes et à perdre une partie de vos frais réels.
Nous reprenons ci-dessous, poste par poste, ce qu’une sage-femme remplit différemment des autres professions libérales de santé sur le formulaire 2035-A-SD millésime 2026.
Qui doit remplir une 2035 parmi les sages-femmes libérales ?
Deux situations conduisent à la 2035 : le dépassement du seuil du micro-BNC, qui l’impose, et l’option pour la déclaration contrôlée, qui relève de votre seul choix.
La règle du seuil : deux années de référence, pas une
L’article 102 ter du code général des impôts réserve le régime déclaratif spécial aux contribuables dont les recettes de l’année civile précédente ou de la pénultième année n’excèdent pas le plafond. Deux années de référence, et il suffit que l’une des deux soit sous le seuil pour rester en micro-BNC.
Jusqu’au 30 juin 2026, ce plafond s’établissait à 77 700€. Depuis le 1er juillet 2026, le décret n° 2026-562 du 29 juin 2026 l’a porté à 83 600€, avec une actualisation tous les trois ans indexée sur la première tranche du barème de l’impôt.
Où se situe une sage-femme ?
| Honoraires moyens | 2023 | 2024 | 2025 |
|---|---|---|---|
| Montant | 70 530€ | 76 933€ | 80 884€ |
Appliquez cette règle des deux années de référence. Pour les revenus de 2025, les années de référence sont 2024 et 2023, toutes deux sous 77 700€ : le micro-BNC reste ouvert. Pour les revenus de 2026, les références sont 2025 et 2024, et 80 884€ passe désormais sous le nouveau seuil de 83 600€. Une sage-femme au niveau de la moyenne n’est donc pas sortie du micro-BNC.
Elle n’en sortirait qu’après deux exercices consécutifs au-dessus du plafond. Avec une progression de 70 530€ en 2023 à 80 884€ en 2025, l’échéance se rapproche, mais elle n’est pas là.
Pourquoi de nombreuses sages-femmes remplissent quand même une 2035 ?
Parce qu’elles optent pour la déclaration contrôlée. Le micro-BNC applique un abattement forfaitaire de 34%, censé représenter vos charges. Il est favorable si vos charges réelles sont inférieures à 34% de vos recettes, défavorable au-delà.
Entre le véhicule, le local, le matériel et les assurances, ce taux varie fortement selon le mode d’exercice, et la comparaison se fait sur vos propres chiffres, pas sur une moyenne. Une sage-femme qui exerce surtout à domicile, sans local ni matériel lourd, reste souvent sous les 34% : le micro lui est alors favorable. Celle qui supporte un loyer, une table d’examen et un échographe dépasse généralement ce taux, et la déclaration contrôlée devient plus avantageuse.
Le calcul comparatif, poste par poste, figure dans notre guide micro-BNC ou régime réel, et une fois le bénéfice établi, son report sur votre déclaration personnelle est décrit dans notre article sur la déclaration 2035 et 2042.
L’option pour la déclaration contrôlée se formule dans les délais de dépôt de la déclaration de résultats. Elle emporte deux conséquences : la tenue d’une comptabilité de trésorerie complète, et la possibilité de constater un déficit, ce que le micro interdit.
Le conseil d’expert
Comparez chaque année l’abattement de 34% du micro à vos charges réelles, pas une fois pour toutes. Un passage à temps partiel, un congé maternité ou une année de forte activité suffisent à faire basculer l’arbitrage, et le seuil se constate sur deux années de recettes, pas sur une.
Baptiste Nava, expert-comptable Contomed
Les recettes : actes, forfaits, aides conventionnelles, DPC
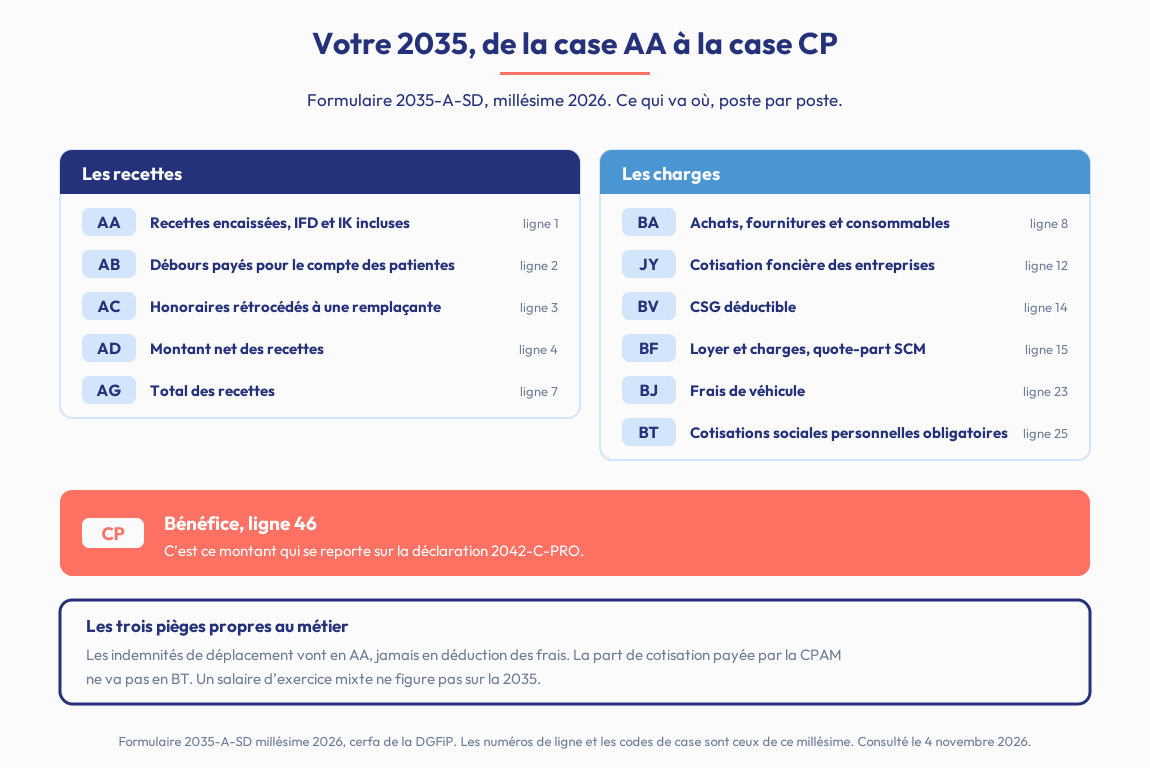
La ligne 1, case AA du formulaire 2035-A-SD porte la totalité de ce que vous avez encaissé au titre de votre activité pendant l’année, remboursements de frais inclus. Les quatre postes qui suivent sont ceux qui soulèvent le plus de questions chez une sage-femme.
Les honoraires et les majorations
Consultations et visites à 23€, actes cotés en SF à 3,20€, majorations de déplacement et majorations de nuit ou de dimanche : l’intégralité des sommes perçues, y compris les dépassements d’honoraires, s’inscrit en recettes encaissées. Le montant net des recettes apparaît ensuite à la ligne 4, case AD, après déduction des débours (ligne 2, case AB) et des honoraires rétrocédés (ligne 3, case AC).
Les forfaits propres au métier
Le forfait sage-femme référente, à 45€ par patiente, et la majoration forfaitaire de sortie précoce après accouchement, à 25€, sont des rémunérations d’activité. Ils suivent le sort des honoraires et entrent en recettes à leur encaissement.
Les aides conventionnelles
Le contrat d’aide à la première installation des sages-femmes prévoit une aide forfaitaire pouvant atteindre 38 000€, versée en cinq fois sur cinq ans : 14 500€ par an les deux premières années, puis 3 000€ par an les trois suivantes, le montant maximal supposant au moins deux jours d’activité libérale par semaine la première année, puis trois les années suivantes. Le contrat d’aide à l’installation et le contrat d’aide au maintien obéissent à la même logique.
Ces aides sont versées par l’Assurance maladie en contrepartie d’engagements professionnels. Elles constituent un produit de l’activité et s’inscrivent en recettes de l’exercice de leur encaissement, au titre du principe de la créance encaissée qui gouverne les bénéfices non commerciaux.
L’indemnisation du DPC
Les indemnités versées au titre du développement professionnel continu suivent le même principe : elles rémunèrent une participation liée à l’exercice professionnel et se déclarent en recettes l’année de leur versement.
Les déplacements : ce qui est une recette, ce qui est une charge
C’est l’erreur la plus fréquente sur les 2035 de sages-femmes, et elle tient à une symétrie trompeuse.
Les indemnités perçues sont des recettes
L’indemnité forfaitaire de déplacement s’élève à 4€ par déplacement en métropole, 4,40€ outre-mer, l’indemnité kilométrique à 0,61€ du kilomètre en plaine et 0,91€ en montagne, et la majoration de déplacement à 10€ (ameli, tarifs conventionnels des sages-femmes, page du 10 avril 2026). Vous les facturez à la patiente, vous les encaissez : elles figurent en recettes, à la ligne 1.
Les frais de voiture sont des charges
Vos dépenses de véhicule se déduisent de leur côté, à la ligne 23, case BJ. Deux méthodes s’offrent à vous, le barème kilométrique forfaitaire ou les frais réels, et le choix vaut pour l’année entière et pour tous les véhicules. Le comparatif figure dans notre guide des frais de véhicule du professionnel de santé.
Pourquoi la compensation est interdite
Les deux flux n’ont ni le même fondement ni le même montant. Les indemnités sont tarifées par la convention, vos frais dépendent de votre véhicule et de votre kilométrage réel. Les compenser produit deux effets : vos recettes déclarées sont inférieures à celles que l’Assurance maladie a transmises, ce qui crée une discordance vérifiable, et vous perdez l’écart lorsque vos frais réels dépassent les indemnités perçues, ce qui est le cas courant en secteur rural.
Chez une sage-femme à dominante domicile, les indemnités de déplacement représentent couramment plusieurs milliers d’euros par an, en recettes comme en charges. Les faire disparaître des deux côtés ne change pas le bénéfice, mais fausse tous vos ratios et votre assiette de cotisations si les montants diffèrent.
Les charges propres au métier : matériel, amortissements, cabinet
Matériel : en dessous de 500€ vous déduisez, au-dessus vous amortissez
Un matériel dont la valeur unitaire n’excède pas 500€ hors taxes peut être porté directement en charges, sans inscription à l’actif. Au-delà, il s’inscrit à l’actif et s’amortit. La règle figure au BOFiP, référence BOI-BIC-CHG-20-30-10, et elle réserve expressément le cas du matériel de transport, qui s’immobilise quel que soit son prix. Lorsque le bien est composé d’éléments indissociables, le plafond s’apprécie sur le prix global.
Concrètement, un doppler fœtal ou une lampe d’examen passent souvent en charge, un appareil de rééducation périnéale, une table d’examen ou un échographe s’amortissent.
Le cabinet
Le loyer et les charges locatives se déclarent à la ligne 15, case BF. La quote-part versée à une société civile de moyens suit la même ligne, à hauteur de ce que vous supportez réellement. La cotisation foncière des entreprises a sa propre case, la ligne 12, case JY : son calcul et ses cas d’exonération sont traités dans notre article sur la CFE des professions libérales de santé.
Les autres postes
Les achats de fournitures et de consommables se déclarent à la ligne 8, case BA. Les primes d’assurance, dont la responsabilité civile professionnelle, les frais de logiciel métier et de télétransmission, les frais d’actes et de contentieux à la ligne 28, case BM, et les cotisations professionnelles à la ligne 29, case BY, complètent le tableau. Le régime général de déductibilité est détaillé dans notre guide des charges déductibles en BNC.
Urssaf et CARCDSF sur la 2035 : la part réellement déductible
Les 2035 que nous reprenons se trompent presque toujours ici, et toujours dans le même sens : la totalité des cotisations appelées est portée en charge.
Vous ne déduisez que ce que vous payez
Les cotisations personnelles obligatoires se déclarent à la ligne 25, case BT. Sur l’activité conventionnée, l’Assurance maladie prend en charge une partie de vos cotisations : jusqu’à 8,40 des 8,50 points de cotisation maladie, et deux tiers de la cotisation de prestations complémentaires de vieillesse de la CARCDSF, soit 520€ sur les 780€ appelés en 2026.
Cette part n’est pas une charge pour vous. Elle n’a pas été prélevée sur votre compte, elle n’est donc pas déductible. Ne reportez en case BT que le montant que vous avez effectivement réglé : 260€ de PCV, pas 780€.
La CSG a sa propre case et sa propre règle
La CSG déductible se déclare séparément, à la ligne 14, case BV. Sur les 9,70 points de CSG et de CRDS prélevés par l’Urssaf, 6,8 points sont déductibles et 2,9 points ne le sont pas : 2,4 points de CSG et 0,5 point de CRDS (service-public.gouv.fr, page du 1er juin 2026).
Votre assiette sociale n’est plus votre bénéfice fiscal
C’est le changement que la plupart des calculs publiés n’ont pas intégré. Depuis les revenus de 2025, les deux montants se calculent séparément.
| Assiette sociale | Bénéfice fiscal, case CP | |
|---|---|---|
| Point de départ | recettes encaissées | recettes encaissées |
| Charges déduites | charges professionnelles hors cotisations sociales | charges professionnelles |
| Cotisations obligatoires | non déduites | déduites, case BT |
| CSG déductible | non déduite | déduite, case BV |
| Correctif | abattement de 26% | aucun |
| Texte | articles L.131-6 et L.136-3 du code de la sécurité sociale | article 154 bis du code général des impôts |
Le schéma ci-dessous applique ces deux colonnes à un même dossier, 81 000€ de recettes et 20 270€ de charges, montants hypothétiques. Il montre à quel moment les deux calculs divergent et pourquoi l’assiette sociale ressort en dessous du bénéfice fiscal.
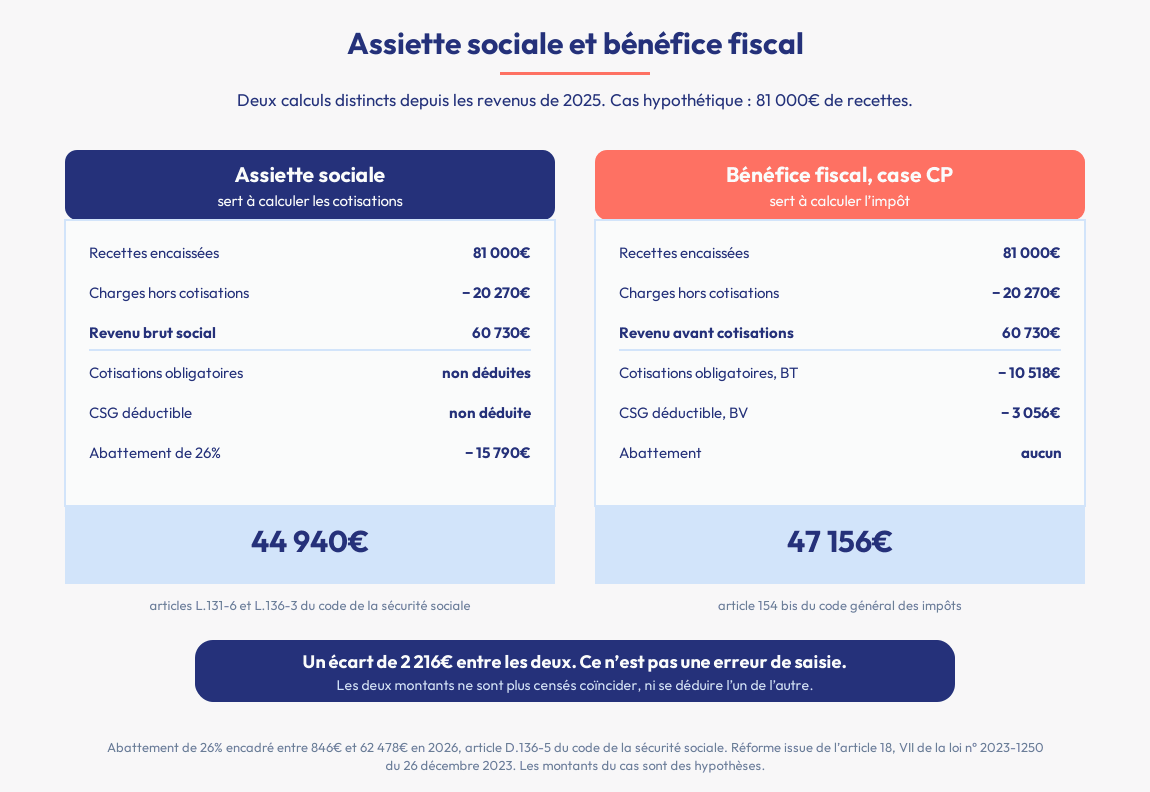
Cet abattement de 26% n’est pas libre : il est encadré par un plancher et un plafond. Il ne peut être inférieur à 1,76% du plafond annuel de la Sécurité sociale, soit 846€ en 2026, ni supérieur à 130% de ce plafond, soit 62 478€ (article D.136-5 du code de la sécurité sociale). La réforme vient de l’article 18 de la loi de financement de la sécurité sociale pour 2024, dont le VII l’applique aux indépendants non agricoles pour les périodes courant à compter du 1er janvier 2025.
Retenez la conséquence : un écart entre votre assiette de cotisations et votre bénéfice de la case CP n’est pas une erreur de saisie. Les deux chiffres ne sont plus censés coïncider, ni se déduire l’un de l’autre.
Les cotisations facultatives
Le détail des taux et des assiettes figure dans notre guide des cotisations Urssaf des soignants libéraux.
Les contrats Madelin et les versements sur un plan d’épargne retraite se déclarent dans la même rubrique des charges sociales personnelles, sur des lignes distinctes des cotisations obligatoires, et dans la limite des plafonds de déduction qui leur sont propres.
Le conseil d’expert
Conservez l’attestation annuelle de l’Urssaf et celle de la CARCDSF, et reportez les montants de ces documents, pas ceux de vos relevés bancaires. Les appels provisionnels et les régularisations se chevauchent d’une année sur l’autre, et c’est le montant payé dans l’année civile qui compte.
Baptiste Nava, expert-comptable Contomed
Exemple chiffré : la 2035 d’une sage-femme, cas hypothétique
Le cas ci-dessous est fictif, construit pour illustrer la mécanique. Les montants sont des hypothèses, les taux et les cases sont ceux en vigueur.
Camille est sage-femme libérale depuis six ans. Elle partage un cabinet en société civile de moyens et réalise environ la moitié de son activité au domicile de ses patientes.
Ses recettes
| Poste | Montant | Case |
|---|---|---|
| Honoraires conventionnels et majorations | 70 200€ | ligne 1, AA |
| Dépassements | 900€ | ligne 1, AA |
| Forfaits sage-femme référente et sortie précoce | 3 400€ | ligne 1, AA |
| Indemnités forfaitaires et kilométriques | 6 500€ | ligne 1, AA |
| Total des recettes | 81 000€ | ligne 7, AG |
Ses charges hors cotisations
| Poste | Montant | Case |
|---|---|---|
| Achats et consommables | 1 150€ | ligne 8, BA |
| CFE | 470€ | ligne 12, JY |
| Loyer et charges, quote-part SCM | 4 800€ | ligne 15, BF |
| Frais de véhicule, barème kilométrique | 7 900€ | ligne 23, BJ |
| Assurances | 920€ | |
| Logiciel, télétransmission, téléphone | 1 380€ | |
| Frais divers de gestion et cotisations professionnelles | 2 350€ | lignes 28 à 30 |
| Dotation aux amortissements | 1 300€ | |
| Total | 20 270€ |
Son assiette sociale
| Étape | Montant |
|---|---|
| Recettes | 81 000€ |
| Charges professionnelles hors cotisations | 20 270€ |
| Revenu brut social | 60 730€ |
| Abattement de 26% | 15 790€ |
| Assiette sociale | 44 940€ |
Ses cotisations
Calculées sur cette assiette de 44 940€ :
| Cotisation | Montant |
|---|---|
| CARCDSF, retraite de base | 4 764€ |
| CARCDSF, retraite complémentaire | 4 766€ |
| CARCDSF, PCV, part à sa charge | 260€ |
| CARCDSF, invalidité-décès | 384€ |
| Urssaf, maladie, indemnités journalières, URPS, formation | 345€ |
| Sous-total case BT | 10 518€ |
| CSG et CRDS | 4 359€, dont 3 056€ déductibles en case BV |
Son bénéfice fiscal
- Recettes : 81 000€
- Charges hors cotisations : 20 270€
- Cotisations obligatoires, case BT : 10 518€
- CSG déductible, case BV : 3 056€
- Bénéfice de la ligne 46, case CP : 47 156€
Son assiette sociale s’établit à 44 940€, son bénéfice fiscal à 47 156€. Les deux montants diffèrent de 2 216€, et cet écart n’a pas de signification en soi : il résulte de deux calculs distincts, l’un avec abattement et sans déduction des cotisations, l’autre avec déduction des cotisations et sans abattement. Le bénéfice de la case CP se reporte ensuite sur la déclaration 2042-C-PRO.
Exercice mixte, remplacement, première année : les cas particuliers
L’exercice mixte
1 486 sages-femmes libérales exercent aussi en salariat. Le salaire ne figure jamais sur la 2035. Il relève des traitements et salaires et se déclare sur la 2042, avec l’abattement de 10% ou les frais réels. Seule l’activité libérale alimente la 2035. Mélanger les deux fausse à la fois le bénéfice et l’assiette de cotisations.
Le remplacement
Si vous vous faites remplacer, la rétrocession versée à votre remplaçante se déduit à la ligne 3, case AC, en honoraires rétrocédés, et non en charge de personnel. Si vous êtes remplaçante, la rétrocession que vous percevez constitue votre recette.
La première année
L’année d’installation, les cotisations sont appelées sur une base forfaitaire : 40% du plafond annuel de la Sécurité sociale, soit 19 224€ en 2026, pour la maladie et les indemnités journalières, et 19% du plafond, soit 9 131€, pour l’allocation familiale, la retraite et l’invalidité-décès. La case BT reste donc modeste, le bénéfice fiscal mécaniquement élevé, et la régularisation intervient deux ans plus tard. Le décalage se prépare, il ne se subit pas.
Les erreurs à éviter sur la 2035 d’une sage-femme
Quatre reviennent dans presque toutes les déclarations que nous reprenons.
Compenser les indemnités de déplacement et les frais de véhicule
Les premières sont des recettes, les seconds des charges. La compensation fait apparaître des recettes inférieures à celles transmises par l’Assurance maladie.
Déduire la part de cotisation payée par la CPAM
Seul le montant que vous avez réglé est déductible. Reporter 780€ de PCV au lieu de 260€ gonfle vos charges de 520€ sans justification.
Passer en charge un matériel qui s’amortit
Au-delà de 500€ hors taxes par unité, le bien s’inscrit à l’actif. Un appareil de rééducation périnéale ne passe pas en charge, quel que soit son mode de financement.
Porter un salaire sur la 2035
En exercice mixte, le salaire va sur la 2042, jamais sur la 2035. L’erreur se voit immédiatement au rapprochement avec les données transmises par l’employeur.
Avant de prendre rendez-vous
Une 2035 se contrôle au rapprochement : relevés d’honoraires de l’Assurance maladie d’un côté, encaissements bancaires de l’autre, attestations de cotisations en regard de la case BT. Voici la question qui revient le plus souvent au premier rendez-vous.
J’ai rempli ma 2035 seule l’an dernier et je me demande si je n’ai pas oublié des charges. Est-ce rattrapable ?
La réponse Contomed : oui, dans la plupart des cas. Une déclaration rectificative reste possible dans le délai de réclamation, et les oublis les plus fréquents, amortissements non pratiqués, quote-part de local, frais de véhicule sous-évalués, se reconstituent sur pièces. Nous reprenons l’exercice avant de déposer la rectification.
Nos services. Nous établissons votre 2035 et votre 2042-C-PRO, à tarif fixe
Contomed tient la comptabilité des sages-femmes libérales et porte la responsabilité du déclaratif.
Nos interventions les plus fréquentes :
- Établissement de la 2035 : recettes rapprochées des relevés de l’Assurance maladie, charges ventilées case par case, amortissements suivis.
- Report sur la 2042-C-PRO : cohérence entre bénéfice fiscal, assiette sociale et revenus du foyer.
- Arbitrage de régime : comparatif annuel entre micro-BNC et déclaration contrôlée, sur vos chiffres réels.
Ces travaux entrent dans l’accompagnement courant du cabinet. Nos forfaits démarrent à 75€ HT par mois pour la formule BNC standard et 85€ HT par mois pour celle qui ajoute le point à six mois, la déclaration 2042 et la réponse aux courriers de l’administration fiscale et des caisses. Pas de frais cachés, résiliation libre, sans engagement.
Les structures plus complexes, SEL, SPFPL, SCI et location meublée, relèvent de la formule sur-mesure, établie sur devis : la charge de travail dépend du montage, pas d’un forfait. La réponse chiffrée est remise sous 24 heures ouvrées après le rendez-vous.
Notre page expert-comptable pour sages-femmes libérales détaille l’accompagnement du métier. Un premier rendez-vous découverte de 15 minutes permet de reprendre votre dernière déclaration.
Sources : code général des impôts, article 102 ter, version en vigueur depuis le 1er juillet 2026, modifié par le décret n° 2026-562 du 29 juin 2026 ; formulaire 2035-A-SD millésime 2026, cerfa de la DGFiP ; BOFiP, BOI-BIC-CHG-20-30-10, seuil de 500€ pour les petits matériels et outillages ; ameli.fr, « Les tarifs conventionnels » des sages-femmes, page du 10 avril 2026 ; ameli.fr, « Les contrats incitatifs sage-femme », page du 19 novembre 2025 ; Urssaf, « Taux de cotisations, praticien ou auxiliaire médical », page du 20 mars 2026 ; CARCDSF, « Montant des cotisations », barèmes 2026 ; service-public.gouv.fr, CSG et CRDS, page du 1er juin 2026, et « Praticiens et auxiliaires médicaux conventionnés », page vérifiée le 17 juin 2026 ; code de la sécurité sociale, articles L.131-6, L.136-3 et D.136-5 ; loi n° 2023-1250 du 26 décembre 2023 de financement de la sécurité sociale pour 2024, article 18, VII ; décret n° 2024-688 du 5 juillet 2024 ; code général des impôts, article 154 bis ; data.ameli.fr, jeu « honoraires », millésime 2025. Pages consultées le 4 novembre 2026.
Combien coûte un expert-comptable pour votre situation ? Estimer mon tarif en trois questions.
Article à vocation informative, à jour à la date indiquée : les règles fiscales et sociales évoluent chaque année. Votre situation mérite un chiffrage personnalisé.
FAQ : la déclaration 2035 d’une sage-femme libérale
Pas nécessairement. Le seuil du micro-BNC s’apprécie sur l’année précédente ou la pénultième année, et il suffit que l’une des deux soit sous le plafond, porté à 83 600€ le 1er juillet 2026. Avec 70 530€ en 2023, 76 933€ en 2024 et 80 884€ en 2025, une sage-femme au niveau de la moyenne reste éligible au micro. Elle remplit une 2035 soit après deux exercices consécutifs au-dessus du plafond, soit par option, quand ses charges réelles dépassent l’abattement de 34%.
En recettes, à la ligne 1, case AA, avec les honoraires. Les frais de véhicule se déduisent séparément à la ligne 23, case BJ. Les deux ne se compensent pas.
Elles sont versées par l’Assurance maladie en contrepartie d’engagements professionnels et constituent un produit de l’activité. Le contrat d’aide à la première installation peut atteindre 38 000€ sur cinq ans, versés 14 500€ les deux premières années puis 3 000€ les trois suivantes.
Non. Vous ne déduisez que les cotisations que vous avez effectivement payées. Sur la PCV de la CARCDSF, 520€ des 780€ appelés en 2026 sont réglés par l’Assurance maladie : seuls 260€ sont déductibles.
Le petit matériel dont la valeur unitaire n’excède pas 500€ hors taxes, selon le BOFiP BOI-BIC-CHG-20-30-10. Au-delà, le bien s’inscrit à l’actif et s’amortit. Le matériel de transport est exclu de cette tolérance.
Non. Le salaire relève des traitements et salaires et se déclare sur la 2042. Seule l’activité libérale alimente la 2035, dont le bénéfice se reporte ensuite sur la 2042-C-PRO.
Parce que depuis les revenus de 2025, les deux se calculent séparément. L’assiette sociale part des recettes moins les charges, sans déduire les cotisations, puis applique un abattement de 26% encadré entre 846€ et 62 478€ en 2026. Le bénéfice fiscal, lui, déduit les cotisations obligatoires et la CSG déductible, sans abattement. Un écart entre les deux n’est pas une erreur de saisie.