Par Baptiste Nava, expert-comptable inscrit à l’Ordre. Rédigé le 4 novembre 2026. Lecture : 14 min.
Une sage-femme libérale n’a pas de salaire. Elle encaisse des honoraires, en retire un bénéfice après charges, puis un revenu disponible après cotisations et impôt. Entre le premier chiffre et le dernier, l’écart dépasse souvent 40 000€.
Les 80 884€ d’honoraires moyens publiés par l’Assurance maladie pour 2025 sont le premier chiffre, pas le dernier. Ils sont régulièrement présentés ailleurs comme un revenu : ils n’en sont pas un.
Cet article refait le calcul complet, ligne par ligne, sur les taux et barèmes en vigueur, jusqu’au montant qui reste chaque mois.
L’essentiel à retenir
Les chiffres de 2026 à connaître :
- Honoraires moyens 2025 : 80 884€, dont 79 884€ sans dépassement et 1 000€ de dépassements (data.ameli, jeu « honoraires », mise à jour du 28 octobre 2026).
- Revenu libéral moyen : 36 900€ pour 2021, dernier millésime publié, contre 26 900€ en 2017 (DREES, données du 15 septembre 2026).
- 8 490 sages-femmes libérales en 2025, dont 7 004 en libéral exclusif et 1 486 en exercice mixte.
- Cotisation maladie quasi intégralement prise en charge par l’Assurance maladie sur l’activité conventionnée : il reste 0,10 point à votre charge.
- Nouvelle assiette sociale depuis les revenus de 2025 : recettes moins frais, sans déduire les cotisations, puis un abattement de 26% (articles L.136-3 et D.136-5 du code de la sécurité sociale).
- CARCDSF 2026 : 8,73% plus 1,87% pour la retraite de base, forfait de 3 210,60€ pour la complémentaire, 260€ de PCV sur 780€, 384€ d’invalidité-décès.
- Nous chiffrons votre revenu disponible avant votre installation : c’est le seul chiffre qui sert à décider.

Ce que nous entendons toutes les semaines
J’ai lu que les sages-femmes libérales gagnent 80 000€ par an. Je suis à l’hôpital, je gagne 2 400€ net par mois. Je double si je m’installe ?
La réponse Contomed : non. Les 80 000€ sont des honoraires encaissés, avant charges, avant cotisations et avant impôt. Sur un cabinet aux frais moyens, il en reste environ 3 000€ par mois après impôt. L’écart avec l’hôpital existe, il est plus faible que le chiffre brut ne le laisse croire.
Voici le calcul complet, des honoraires au revenu mensuel, sur les taux en vigueur au 4 novembre 2026.
Honoraires, bénéfice, revenu : ce que recouvre chaque terme
Trois mots, trois montants, et la confusion entre eux explique la plupart des chiffres fantaisistes qui circulent.
Les honoraires sont un encaissement
Les honoraires correspondent au total des sommes perçues au titre des actes, majorations, forfaits et indemnités de déplacement. L’Assurance maladie le précise elle-même : « Les honoraires sont à différencier des revenus, qui sont obtenus après déduction des charges. » Aucune charge n’est retranchée à ce stade.
Le bénéfice est ce qui reste après les charges du cabinet
Le bénéfice correspond aux honoraires moins les charges professionnelles : véhicule, local, matériel, assurances, logiciel, honoraires comptables. C’est le résultat que vous déclarez, et c’est l’assiette sur laquelle vos cotisations sont calculées. La mécanique déclarative est traitée dans notre comparatif micro-BNC ou régime réel.
Le revenu disponible est ce qui arrive sur votre compte personnel
Le revenu disponible correspond au bénéfice moins les cotisations sociales, puis moins l’impôt sur le revenu. C’est le seul montant comparable à un salaire net.
La DREES publie d’ailleurs deux chiffres distincts, et les confondre fausse toute comparaison.
| Sages-femmes conventionnées | 2017 | 2021 | Croissance annuelle en euros constants |
|---|---|---|---|
| Revenu libéral | 26 900€ | 36 900€ | +6,9% |
| Revenu d’activité | 31 400€ | 42 200€ | +6,3% |
Le revenu d’activité inclut les revenus salariés des sages-femmes en exercice mixte, le revenu libéral non. Pour une sage-femme en libéral exclusif, c’est la ligne « revenu libéral » qui fait foi.
Les honoraires moyens d’une sage-femme libérale, et ce qu’ils contiennent
En 2025, une sage-femme libérale a encaissé 80 884€ d’honoraires en moyenne, dont 79 884€ d’honoraires sans dépassement et 1 000€ de dépassements. La progression est rapide.
| Année | Honoraires moyens |
|---|---|
| 2019 | 62 880€ |
| 2021 | 69 979€ |
| 2023 | 70 530€ |
| 2024 | 76 933€ |
| 2025 | 80 884€ |
Soit +28,6% en six ans, portée par les revalorisations tarifaires et par l’élargissement du champ d’intervention de la profession.
Ce que le chiffre contient
Ces honoraires agrègent tout ce qui transite par la feuille de soins : les consultations et visites à 23€, les actes cotés en SF à 3,20€, les majorations, le forfait sage-femme référente à 45€, la majoration de sortie précoce à 25€, et les indemnités de déplacement, soit 4€ d’indemnité forfaitaire et 0,61€ par kilomètre en plaine (ameli, page du 10 avril 2026, tarifs applicables depuis le 1er janvier 2025).
Autrement dit, une partie de ces 80 884€ n’est pas une rémunération : c’est le remboursement de frais que vous avez d’abord engagés. Les kilomètres facturés en IK se retrouvent en face, en frais de véhicule.
Ce que le chiffre exclut, et c’est le piège
La moyenne est calculée sur la sous-population des professionnels « actifs à part entière ». La définition de l’Assurance maladie est précise : un professionnel « âgé de moins de 65 ans » qui « a exercé une activité libérale normale sur une année complète, dans un cadre conventionné ».
Sont explicitement exclus les 65 ans et plus, les professionnels installés au cours de l’année, les non conventionnés et les praticiens hospitaliers autorisés à exercer une activité libérale à l’hôpital.
Conséquence directe : 80 884€ n’est pas une référence de première année. Une sage-femme qui s’installe en mars ne figure pas dans ce calcul, et son premier exercice sera nettement en deçà. Les démarches et le coût de ce démarrage sont détaillés dans notre guide pour s’installer en tant que sage-femme en libéral.
Le conseil d’expert
Ne construisez jamais votre prévisionnel de première année sur la moyenne ameli, qui exclut les praticiennes installées en cours d’année. Partez de votre activité prévue et vérifiez que la trésorerie tient face aux cotisations provisionnelles.
Baptiste Nava, expert-comptable Contomed
Les charges du cabinet : trois niveaux de frais
Aucun organisme public ne publie de taux de charges pour les sages-femmes libérales. Les fourchettes publiées ailleurs sont des estimations non sourcées. Nous raisonnons donc sur trois niveaux de frais, présentés comme des hypothèses de travail, et non comme des statistiques.
Cabinet léger : l’exercice à domicile
La sage-femme travaille au domicile de ses patientes, avec un bureau chez elle. Pas de loyer professionnel, mais un poste véhicule lourd : les visites postnatales et les sorties précoces se font en voiture. Comptez le carburant, l’entretien, l’assurance, l’amortissement, le téléphone, le logiciel métier et la télétransmission, la responsabilité civile professionnelle, la cotisation ordinale, la comptabilité et la CFE. Taux de frais retenu pour ce profil : 20% des honoraires.
Cabinet moyen : le partage de local
Un cabinet partagé, souvent en société civile de moyens, ajoute une quote-part de loyer, de charges locatives et de secrétariat téléphonique, sans supprimer le poste véhicule puisque l’activité reste mixte entre cabinet et domicile. Taux de frais retenu pour ce profil : 30% des honoraires.
Cabinet lourd : le local en propre
Local dédié, salle de préparation à la naissance, matériel de rééducation périnéale, parfois un échographe. Le loyer et les amortissements montent, le véhicule reste. Taux de frais retenu pour ce profil : 40% des honoraires.

Dans les trois profils, le véhicule reste le poste le plus lourd. Sa déduction se fait au barème kilométrique ou aux frais réels, et le choix vaut pour l’année entière : nos frais de véhicule du professionnel de santé posent le comparatif, décisif pour une activité à dominante domicile.
Les cotisations sociales : Urssaf, CARCDSF et la part payée par la CPAM
Une sage-femme libérale conventionnée cotise auprès de deux organismes, et une partie de ses cotisations est payée par l’Assurance maladie. C’est ce qui distingue le libéral conventionné de l’indépendant de droit commun.
L’assiette a changé : la règle applicable depuis les revenus de 2025
C’est le point que la plupart des calculs publiés n’ont pas intégré. Les cotisations ne se calculent plus sur le bénéfice après déduction des cotisations. L’article L.136-3 du code de la sécurité sociale, auquel l’article L.131-6 renvoie les cotisations de sécurité sociale, définit désormais l’assiette en deux temps :
1. le revenu brut social, soit vos recettes encaissées moins vos dépenses professionnelles, sans déduire les cotisations et contributions sociales ;
2. un abattement de 26% sur ce montant, compris entre un plancher de 1,76% du plafond annuel de la Sécurité sociale, soit 846€ en 2026, et un plafond de 130% de ce même plafond, soit 62 478€ (article D.136-5 du code de la sécurité sociale).
La réforme vient de l’article 18 de la loi de financement de la sécurité sociale pour 2024, dont le VII fixe l’application aux indépendants non agricoles aux périodes courant à compter du 1er janvier 2025.
Deux conséquences pratiques. L’assiette sociale et le bénéfice fiscal ne se déduisent plus l’un de l’autre : ce sont deux calculs distincts à partir des mêmes recettes. Et la CSG ne se calcule plus sur un revenu majoré des cotisations obligatoires, mais sur cette assiette abattue.
Ce que prélève l’Urssaf
Les taux ci-dessous sont ceux de la page Urssaf « Taux de cotisations, praticien ou auxiliaire médical », mise à jour le 20 mars 2026, section sage-femme.
| Cotisation | Taux 2026 |
|---|---|
| Maladie sur l’assiette de participation de la CPAM | progressif de 0 à 8,50%, dont 0 à 8,40% pris en charge |
| Maladie sur le reste du revenu non salarié | progressif de 3,25 à 11,75% |
| Allocations familiales | 0% sous 52 866€, puis progressif jusqu’à 3,10% au-delà de 67 284€ |
| CSG et CRDS | 9,70% de l’assiette sociale, dont 6,8 points déductibles |
| Indemnités journalières | 0,30%, assiette minimale de 40% du plafond annuel |
| Union régionale des professionnels de santé | 0,10%, plafonné à 240€ |
| Formation professionnelle | 0,25% du plafond annuel, soit 120€ |
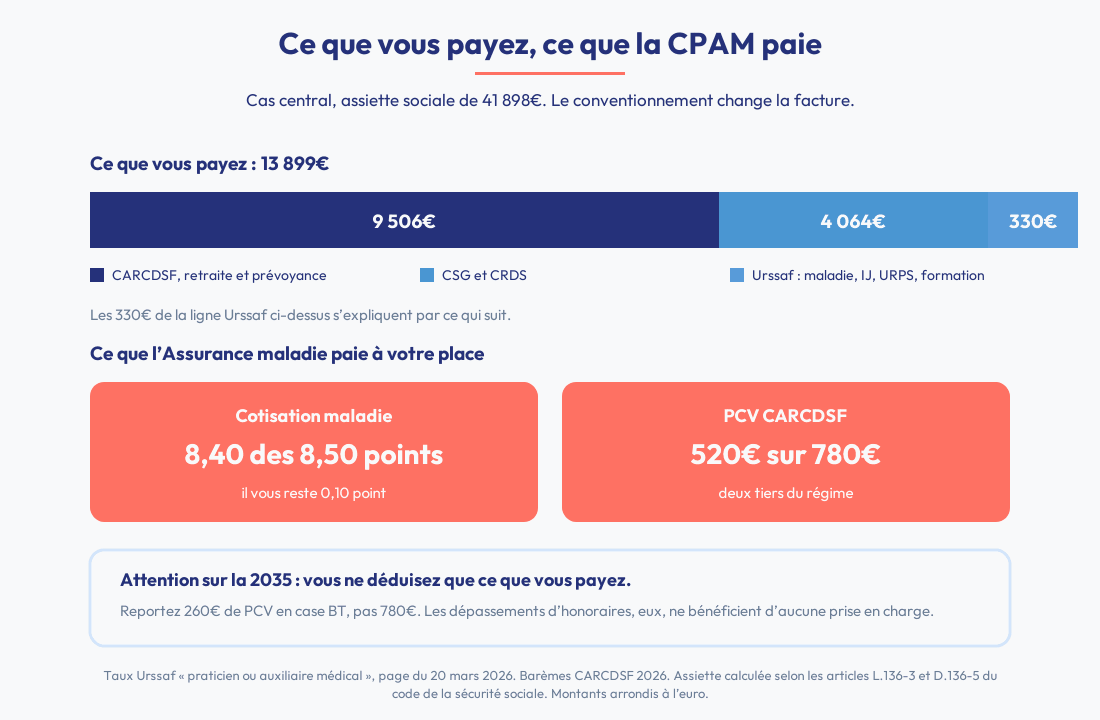
La ligne décisive est la première. Sur l’activité conventionnée, l’Assurance maladie prend en charge jusqu’à 8,40 des 8,50 points de cotisation maladie. Il reste 0,10 point à votre charge. Sur une assiette de 42 000€, cela représente une quarantaine d’euros par an au lieu de plusieurs milliers.
En revanche, les dépassements d’honoraires n’entrent pas dans cette assiette de participation : ils relèvent de la seconde ligne, sans prise en charge. Les 1 000€ de dépassements moyens supportent donc le taux plein.
Ce que prélève la CARCDSF
La caisse des chirurgiens-dentistes et des sages-femmes gère quatre régimes. Montants 2026 publiés sur carcdsf.fr.
| Régime | Montant 2026 |
|---|---|
| Retraite de base | 8,73% du revenu dans la limite d’un plafond annuel, plus 1,87% jusqu’à cinq plafonds |
| Retraite complémentaire | forfait de 3 210,60€, plus 11,35% du revenu compris entre 31 239€ et 240 300€ |
| Prestations complémentaires de vieillesse | 780€, dont 260€ à votre charge et 520€ payés par les CPAM |
| Invalidité-décès | 384€ |
Deux précisions utiles. Les deux tiers de la PCV sont financés par l’Assurance maladie, à nouveau du fait du conventionnement. Et la cotisation forfaitaire du régime complémentaire peut être réduite sur demande lorsque le revenu professionnel est inférieur à 65% du plafond annuel, soit 31 239€ en 2026 : cette réduction n’est jamais appliquée d’office, elle se demande.
Point de vigilance sur la source. La page de la CARCDSF indique, pour la tranche 1 de la retraite de base, « dans la limite d’un PASS, soit 40 060€ pour 2026 ». Le plafond annuel de la Sécurité sociale s’établit à 48 060€ en 2026, et la page le confirme elle-même deux lignes plus bas en chiffrant cinq plafonds à 240 300€. Il s’agit d’une coquille sur le site de la caisse : c’est 48 060€ qu’il faut retenir.
Le détail des droits ouverts par ces régimes figure dans notre article sur la retraite des professions libérales, et le mécanisme général des appels dans notre guide des cotisations URSSAF des soignants.
Des honoraires au revenu mensuel : le calcul sur trois niveaux de frais
Le tableau ci-dessous part des 80 884€ d’honoraires moyens de 2025 et applique les règles 2026. Les trois niveaux de frais sont des hypothèses, les taux et barèmes sont ceux en vigueur. Le calcul est fait pour une part fiscale, sans autre revenu dans le foyer.
| En euros | Frais 20% | Frais 30% | Frais 40% |
|---|---|---|---|
| Honoraires | 80 884 | 80 884 | 80 884 |
| Frais du cabinet | 16 177 | 24 265 | 32 354 |
| Revenu brut social | 64 707 | 56 619 | 48 530 |
| Abattement de 26% | 16 824 | 14 721 | 12 618 |
| Assiette sociale | 47 883 | 41 898 | 35 912 |
| Cotisations sociales | 15 823 | 13 899 | 11 975 |
| Bénéfice fiscal | 50 272 | 43 935 | 37 597 |
| Impôt sur le revenu | 8 186 | 6 284 | 4 383 |
| Revenu disponible | 40 698 | 36 436 | 32 172 |
| Par mois | 3 392 | 3 036 | 2 681 |
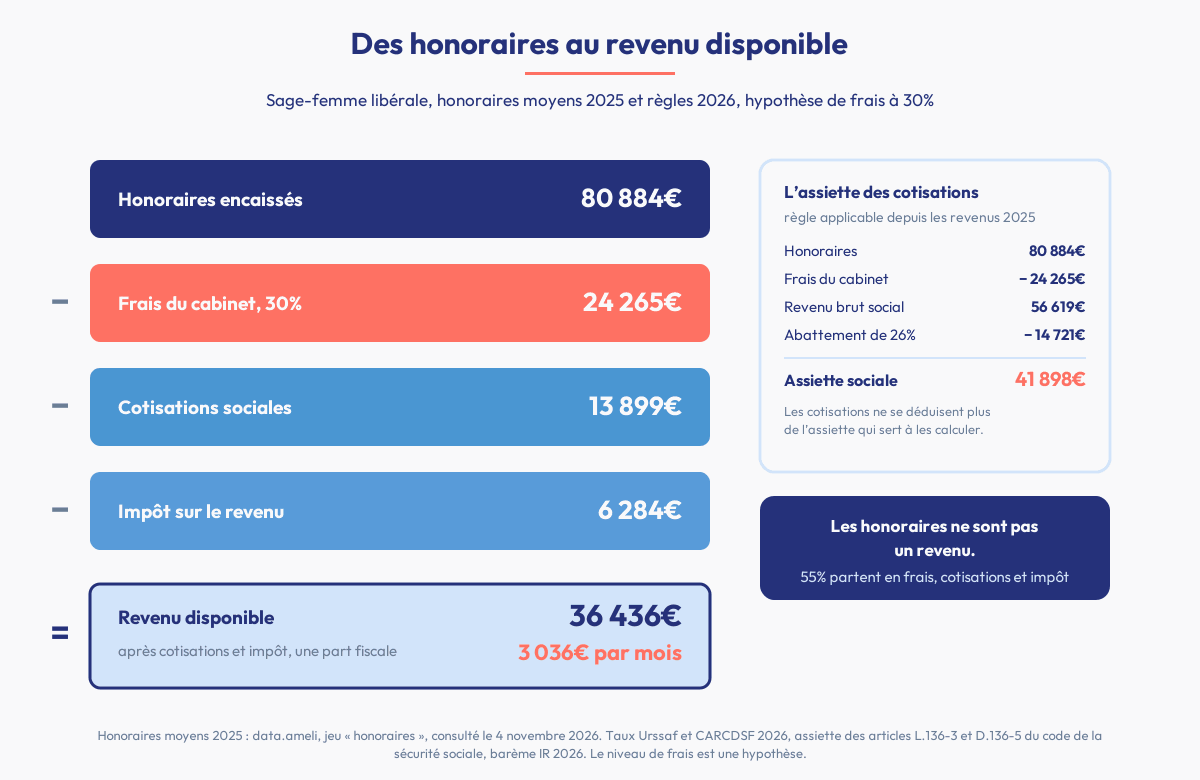
Le schéma ci-dessous déroule la colonne centrale de ce tableau, celle des frais à 30%, étape par étape. Il montre où part chaque euro entre les honoraires et le revenu mensuel, et isole l’assiette qui sert à calculer les cotisations. Le niveau de frais reste une hypothèse, les taux et le barème sont ceux en vigueur.
Assiette sociale et bénéfice fiscal : pourquoi deux montants
Ce sont les deux lignes du tableau qui ne se déduisent pas l’une de l’autre. L’assiette sociale sert à calculer les cotisations : elle part du revenu brut social, honoraires moins frais, sans déduction des cotisations, puis applique l’abattement de 26%. Le bénéfice fiscal sert à calculer l’impôt : il part des mêmes honoraires, retire les mêmes frais, puis déduit les cotisations obligatoires et la CSG déductible, conformément à l’article 154 bis du code général des impôts. Les deux montants diffèrent, et c’est normal.
L’impôt est calculé au barème 2026 sur les revenus 2025 : 0% jusqu’à 11 600€, 11% jusqu’à 29 579€, 30% jusqu’à 84 577€, 41% jusqu’à 181 917€, 45% au-delà. La loi de finances pour 2026, promulguée le 19 février 2026, a revalorisé ce barème de 0,9%.
Le détail des cotisations dans le cas central
Sur une assiette sociale de 41 898€, cas des frais à 30% :
- retraite de base CARCDSF : 4 441€ ;
- retraite complémentaire CARCDSF : 4 420€ ;
- PCV, part à votre charge : 260€ ;
- invalidité-décès : 384€ ;
- CSG et CRDS : 4 064€, dont 2 849€ déductibles ;
- maladie, indemnités journalières, unions régionales et formation professionnelle : 330€.
Total : 13 899€, dont 9 506€ pour la CARCDSF. Les allocations familiales sont nulles, l’assiette restant sous le seuil de 52 866€. La retraite représente à elle seule plus des deux tiers du prélèvement : ce sont des droits qui se constituent, pas une charge sèche.
Ce revenu disponible de 36 436€ n’est pas comparable aux 36 900€ de revenu libéral moyen publiés par la DREES pour 2021 : les deux chiffres ne portent ni sur la même année, ni sur la même définition du revenu. Le nôtre est une projection sur les règles 2026 à partir d’une hypothèse de frais, pas une statistique.
Le conseil d’expert
Ce tableau des trois niveaux de frais se lit de bas en haut, pas de haut en bas. Partez de la dernière ligne, le revenu mensuel dont vous avez besoin, remontez jusqu’aux honoraires nécessaires, puis vérifiez si le volume d’actes correspondant est atteignable dans votre zone. C’est l’ordre dans lequel nous construisons un prévisionnel.
Baptiste Nava, expert-comptable Contomed
Domicile, zone, nature des actes : les écarts de revenu
Deux sages-femmes au même chiffre d’affaires ne dégagent pas le même revenu. Quatre facteurs expliquent l’essentiel des écarts.
La part d’activité à domicile
Le suivi postnatal et les sorties précoces se font au domicile. Ils génèrent des indemnités de déplacement en recettes, mais aussi des frais de véhicule en charges, et surtout du temps non facturé passé sur la route. À honoraires identiques, un exercice très mobile laisse moins de bénéfice qu’un exercice en cabinet.
La zone d’installation
Les honoraires moyens varient fortement d’un département à l’autre. Dans les données 2025, ils vont de 45 752€ en Ariège à 100 720€ en Seine-Saint-Denis pour la métropole, et atteignent 117 231€ à Mayotte. La densité de sages-femmes, la part de population en âge de procréer et la présence de maternités pèsent directement sur le volume d’actes.
La nature des actes
La préparation à la naissance en séances collectives, la rééducation périnéale, le suivi gynécologique de prévention et le suivi de grossesse ne se cotent pas de la même façon et n’occupent pas le même temps. Un cabinet orienté rééducation tourne à un rythme différent d’un cabinet orienté suivi de grossesse à domicile.
L’exercice mixte
1 486 sages-femmes libérales exercent aussi en salariat. Leur revenu d’activité agrège les deux sources, ce qui explique l’écart entre les deux lignes DREES. Un salaire ne se compare pas à un bénéfice libéral : les cotisations et l’assiette d’imposition n’obéissent pas aux mêmes règles.
Quatre erreurs à éviter quand vous lisez un chiffre de revenu
Nous les retrouvons dans presque tous les prévisionnels que nous recevons.
Prendre les honoraires pour un revenu
C’est l’erreur de base. Entre 80 884€ d’honoraires et 36 436€ après impôt dans le cas central, il manque 44 448€ de charges, de cotisations et d’impôt.
Soustraire un revenu DREES d’honoraires ameli
Les deux chiffres ne portent ni sur la même année, ni sur le même périmètre, ni sur la même population. Diviser l’un par l’autre pour en déduire un taux de charges n’a aucune valeur. Aucune source officielle ne publie de taux de charges pour les sages-femmes libérales.
Se fier à la moyenne des honoraires pour une première année
Les 80 884€ publiés par l’Assurance maladie excluent par construction les praticiens installés au cours de l’année. Un prévisionnel de première année bâti sur ce montant est faux dès la première ligne.
Oublier le décalage de trésorerie des cotisations
Les cotisations de l’année en cours sont appelées à titre provisionnel sur un revenu antérieur, puis régularisées. En début d’activité, l’appel est faible et la régularisation arrive plus tard, souvent au moment où l’activité a progressé. Le revenu disponible réel de la deuxième et de la troisième année est inférieur à ce que le compte bancaire laisse croire la première.
Avant de prendre rendez-vous
Un prévisionnel de revenu se construit sur votre zone, votre mix d’actes et votre niveau de frais, pas sur une moyenne nationale. Voici la question qui revient le plus souvent au premier rendez-vous.
Je m’installe en avril. Combien dois-je mettre de côté pour les cotisations, puisque je n’aurai pas de revenu de référence ?
La réponse Contomed : les deux premières années, les cotisations sont appelées sur une base forfaitaire, donc faibles, et régularisées ensuite sur vos revenus réels. Le réflexe est de provisionner dès le premier euro encaissé, sur un compte distinct. Nous calculons ce taux de provision à partir de votre prévisionnel.
Nos services. Nous chiffrons votre revenu avant que vous vous installiez
Contomed accompagne les sages-femmes libérales, de l’installation au pilotage du cabinet.
Nos interventions les plus fréquentes :
- Prévisionnel de revenu : volume d’actes, niveau de frais, cotisations et impôt, jusqu’au revenu mensuel disponible.
- Pilotage des charges : arbitrage barème kilométrique ou frais réels, amortissements, quote-part de local.
- Suivi des cotisations : contrôle des appels Urssaf et CARCDSF, demandes de réduction, provisionnement.
Ces travaux entrent dans l’accompagnement courant du cabinet. Nos forfaits démarrent à 75€ HT par mois pour la formule BNC standard et 85€ HT par mois pour celle qui ajoute le point à six mois, la déclaration 2042 et la réponse aux courriers de l’administration fiscale et des caisses. Pas de frais cachés, résiliation libre, sans engagement.
Les structures plus complexes, SEL, SPFPL, SCI et location meublée, relèvent de la formule sur-mesure, établie sur devis : la charge de travail dépend du montage, pas d’un forfait. La réponse chiffrée est remise sous 24 heures ouvrées après le rendez-vous.
Notre page expert-comptable pour sages-femmes libérales détaille l’accompagnement du métier. Un premier rendez-vous découverte de 15 minutes permet de poser votre prévisionnel.
Sources : data.ameli.fr, jeux de données « honoraires » et « démographie des exercices libéraux », profession Sages-femmes, millésime 2025, France et déclinaison départementale, mise à jour du 28 octobre 2026 ; data.ameli.fr, page Méthode, définition des professionnels actifs à part entière ; DREES, jeu de données « Les revenus des professionnels de santé libéraux », publication du 15 septembre 2026 ; ameli.fr, « Les tarifs conventionnels » des sages-femmes, page du 10 avril 2026 ; Urssaf, « Taux de cotisations, praticien ou auxiliaire médical », page du 20 mars 2026 ; CARCDSF, « Montant des cotisations », barèmes 2026 ; economie.gouv.fr, barème de l’impôt sur le revenu 2026 sur les revenus 2025, loi de finances du 19 février 2026 ; code de la sécurité sociale, articles L.131-6, L.136-3 et D.136-5 ; loi n° 2023-1250 du 26 décembre 2023 de financement de la sécurité sociale pour 2024, article 18, VII ; décret n° 2024-688 du 5 juillet 2024 ; code général des impôts, article 154 bis. Pages consultées le 4 novembre 2026.
Combien coûte un expert-comptable pour votre situation ? Estimer mon tarif en trois questions.
Article à vocation informative, à jour à la date indiquée : les règles fiscales et sociales évoluent chaque année. Votre situation mérite un chiffrage personnalisé.
FAQ : le revenu d’une sage-femme libérale
Sur la base des honoraires moyens de 2025, soit 80 884€, et d’un niveau de frais de 30%, il reste environ 3 000€ par mois après cotisations et impôt, pour une part fiscale. Le montant varie de 2 680€ à 3 390€ selon que les frais représentent 40% ou 20% des honoraires. Ce sont des hypothèses de calcul, pas une garantie de résultat.
Non. Ce sont des encaissements bruts, avant charges du cabinet, avant cotisations sociales et avant impôt. L’Assurance maladie précise que les honoraires sont à différencier des revenus, obtenus après déduction des charges.
La DREES publie 36 900€ de revenu libéral moyen pour 2021, dernier millésime disponible, contre 26 900€ en 2017, soit une progression de 6,9% par an en euros constants. Elle publie aussi un revenu d’activité de 42 200€ pour la même année, qui inclut les revenus salariés des sages-femmes en exercice mixte.
Nettement moins que la moyenne. Les honoraires moyens publiés excluent explicitement les professionnels installés au cours de l’année. Une première année se construit sur un volume d’actes progressif, avec des cotisations appelées sur une base forfaitaire puis régularisées.
Parce que l’Assurance maladie en prend en charge l’essentiel sur l’activité conventionnée : jusqu’à 8,40 des 8,50 points de cotisation, selon les taux Urssaf 2026. Il reste 0,10 point à la charge de la sage-femme. Les dépassements d’honoraires, eux, ne bénéficient pas de cette prise en charge.
Le calcul ne se fait pas sur le même périmètre. En libéral, il n’y a ni congés payés, ni treizième mois, ni prévoyance d’employeur : l’arrêt de travail, la retraite complémentaire et l’assurance décès se financent sur le revenu disponible. La comparaison n’a de sens qu’entre un salaire net et un revenu disponible après cotisations et impôt, jamais entre un salaire net et des honoraires. C’est ce chiffrage que nous posons au premier rendez-vous.
Deux organismes. L’Urssaf prélève la CSG-CRDS à 9,70%, la cotisation d’indemnités journalières à 0,30%, la contribution aux unions régionales à 0,10% plafonnée à 240€, la formation professionnelle pour 120€, la cotisation maladie résiduelle et les allocations familiales au-delà de 52 866€. La CARCDSF appelle la retraite de base à 8,73% plus 1,87%, la retraite complémentaire avec un forfait de 3 210,60€, la PCV pour 260€ à votre charge et l’invalidité-décès pour 384€.