Par Baptiste Nava, expert-comptable inscrit à l’Ordre. Rédigé le 29 octobre 2026. Lecture : 11 min.
Un crédit sur votre compte Urssaf ne correspond pas toujours à un trop-perçu, et un véritable trop-perçu ne revient pas toujours tout seul.
La différence tient à l’origine de la somme : une régularisation annuelle se solde d’elle-même, un versement sans cause attend une demande de votre part.
Cette demande obéit à un délai strict, qui court depuis chaque paiement et non depuis le jour où vous découvrez l’erreur.
En face, l’Urssaf est tenue par un délai de remboursement, ce qui vous donne une date à partir de laquelle agir.
L’essentiel à retenir
Les délais de 2026 à connaître :
- Trois ans pour demander le remboursement, à compter de la date à laquelle chaque cotisation a été acquittée, article L. 243-6 I du code de la sécurité sociale.
- Quatre mois laissés à l’Urssaf pour rembourser à compter de la demande, article L. 243-6 III.
- Deux mois pour saisir la commission de recours amiable après un refus.
- Deux mois de silence de cette commission valent rejet, et ouvrent le recours devant le pôle social.
- Base forfaitaire des deux premières années : 19% du plafond annuel de la Sécurité sociale, première source d’écart entre cotisations appelées et cotisations dues.
- Nous vérifions l’origine du crédit avant toute démarche : réclamer une régularisation normale fait perdre du temps, laisser filer un indu fait perdre de l’argent.

Ce que nous entendons toutes les semaines
Mon compte Urssaf affiche un solde créditeur de 4 000€ depuis le printemps. Je fais quoi, j’attends ?
La réponse Contomed : cela dépend d’où vient la somme. Si elle résulte de la régularisation annuelle, elle s’impute sur vos prochaines échéances sans rien demander. Si elle vient d’une erreur d’assiette, d’une double affiliation ou d’une cessation mal enregistrée, personne ne la rendra sans demande écrite, et le délai de trois ans court déjà.
Les deux situations se ressemblent sur le relevé. L’une se solde seule, l’autre suppose une demande écrite dans les trois ans.
Voici comment les distinguer, où trouver le montant exact, comment le réclamer et quoi faire en cas de refus, conformément aux textes en vigueur au 29 octobre 2026.
Indu et régularisation annuelle : deux situations distinctes
La confusion se paie dans les deux sens : réclamer un crédit que l’Urssaf allait imputer d’elle-même fait perdre du temps, attendre un remboursement qui ne viendra jamais fait perdre la somme passés les trois ans. Trois éléments séparent les deux cas : l’origine du calcul, la nécessité d’une demande, et l’exercice fiscal touché.
La régularisation annuelle est un mécanisme prévu
Vos cotisations sont d’abord appelées à titre provisionnel, sur un revenu qui n’est pas encore connu. Une fois le revenu professionnel déclaré, l’Urssaf recalcule les cotisations réellement dues et compare. Revenus en hausse, vous payez un complément. Revenus en baisse, un crédit apparaît. Ce crédit est la conséquence normale du système, pas une erreur.
L’indu est un versement sans cause
L’indu, lui, correspond à des cotisations qui n’étaient pas dues : assiette erronée, affiliation qui n’avait pas lieu d’être, double prélèvement, cotisations appelées après la fin de l’activité. Aucun calcul automatique ne le corrige, parce que l’organisme ignore qu’il existe.
L’effet fiscal n’est pas le même non plus
En déclaration contrôlée, le résultat est calculé sur les recettes encaissées et les dépenses payées dans l’année. Les cotisations obligatoires figurent parmi les charges déductibles en BNC de l’exercice où elles sont payées. Un remboursement produit donc son effet sur l’exercice où il est encaissé, pas sur celui où la cotisation a été versée.
Les origines d’un trop-versé chez un praticien conventionné
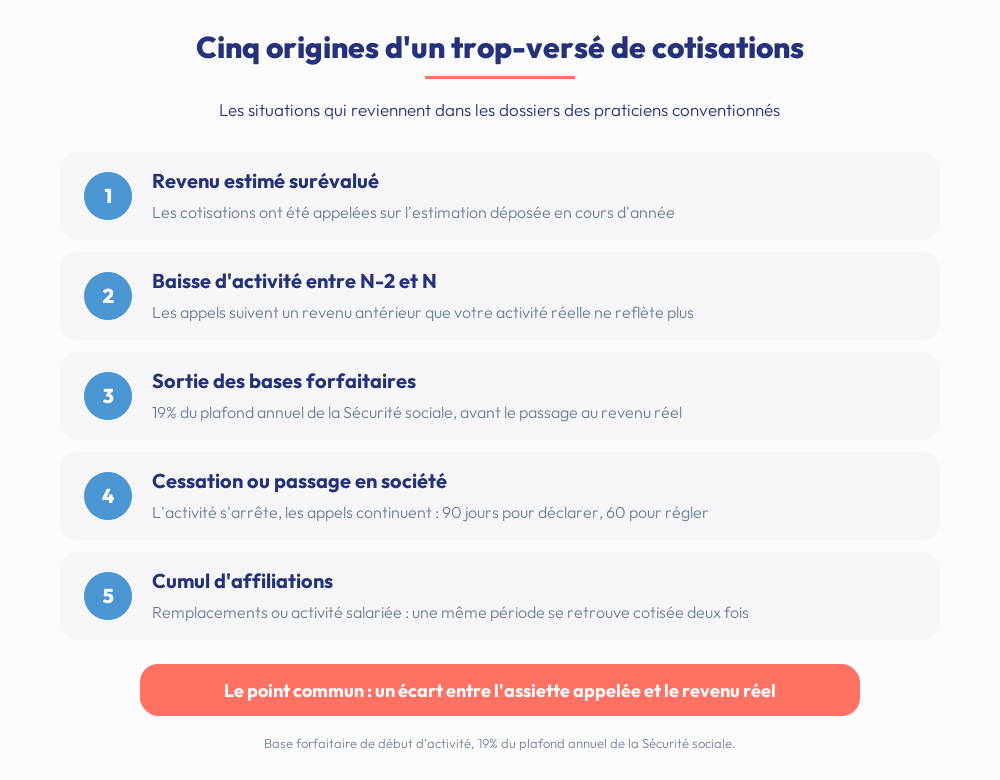
Cinq situations expliquent la plupart des trop-versés. Elles tiennent toutes à l’écart entre une assiette estimée et un revenu réel, ou à un changement de situation que l’organisme n’a pas enregistré au bon moment.
Revenu estimé surévalué
Vous avez déposé une estimation de revenus en cours d’année pour éviter une régularisation brutale, et l’année s’est terminée plus bas que prévu. Les cotisations ont été appelées sur l’estimation.
Baisse d’activité entre N-2 et N
Congé maternité, arrêt long, réduction du temps de travail, départ d’un associé : les appels suivent un revenu antérieur que votre activité réelle ne reflète plus.
Sortie des bases forfaitaires de début d’activité
Les deux premières années, les cotisations sont appelées sur une base forfaitaire de 19% du plafond annuel de la Sécurité sociale. Le passage au revenu réel produit des écarts dans les deux sens, et parfois un crédit si l’installation a été plus lente que prévu. Le mécanisme complet figure dans notre guide des cotisations des soignants.
Cessation d’activité ou passage en société
L’activité s’arrête, les appels continuent. En cas de cessation, le praticien dispose de 90 jours à compter de la date d’effet de la radiation pour déclarer ses revenus, article R. 131-6 du code de la sécurité sociale : c’est à ce moment que le solde se révèle, dans un sens ou dans l’autre.
Cumul d’affiliations
Remplacements, activité salariée en parallèle, installation en cours d’année : les périodes se chevauchent et une même période se retrouve cotisée deux fois.
Le conseil d’expert
L’estimation de revenus est un outil utile, mais c’est aussi une cause fréquente de trop-versé. Estimez bas plutôt que haut : un complément à payer se provisionne, un trop-versé se réclame.
Baptiste Nava, expert-comptable Contomed
Échéancier et notification de régularisation : où apparaît le trop-versé
Le crédit ne se lit pas sur un relevé bancaire : il n’existe qu’une fois votre revenu professionnel déclaré et traité par l’organisme.
Les deux documents à consulter
La notification de régularisation indique le revenu retenu, les cotisations recalculées, celles déjà appelées et le solde qui en résulte. C’est le seul document qui explique le montant. L’échéancier mis à jour montre ensuite ce que ce solde change sur vos prochaines échéances : montant réduit, échéance annulée, ou crédit en attente.
Ce que vous devez vérifier ligne par ligne
Trois contrôles suffisent à qualifier votre situation :
- Le revenu retenu correspond-il à celui que vous avez déclaré, sans décalage d’exercice.
- La période couverte correspond-elle à votre activité réelle, notamment en cas d’installation, de cessation ou de changement de structure.
- Les cotisations prises en charge par l’Assurance maladie au titre de votre activité conventionnée figurent-elles bien, car leur absence crée un écart qui ressemble à un trop-versé sans en être un.
Les dates d’appel et la mécanique déclarative de l’année sont détaillées dans notre calendrier URSSAF.
Remboursement d’office et remboursement sur demande
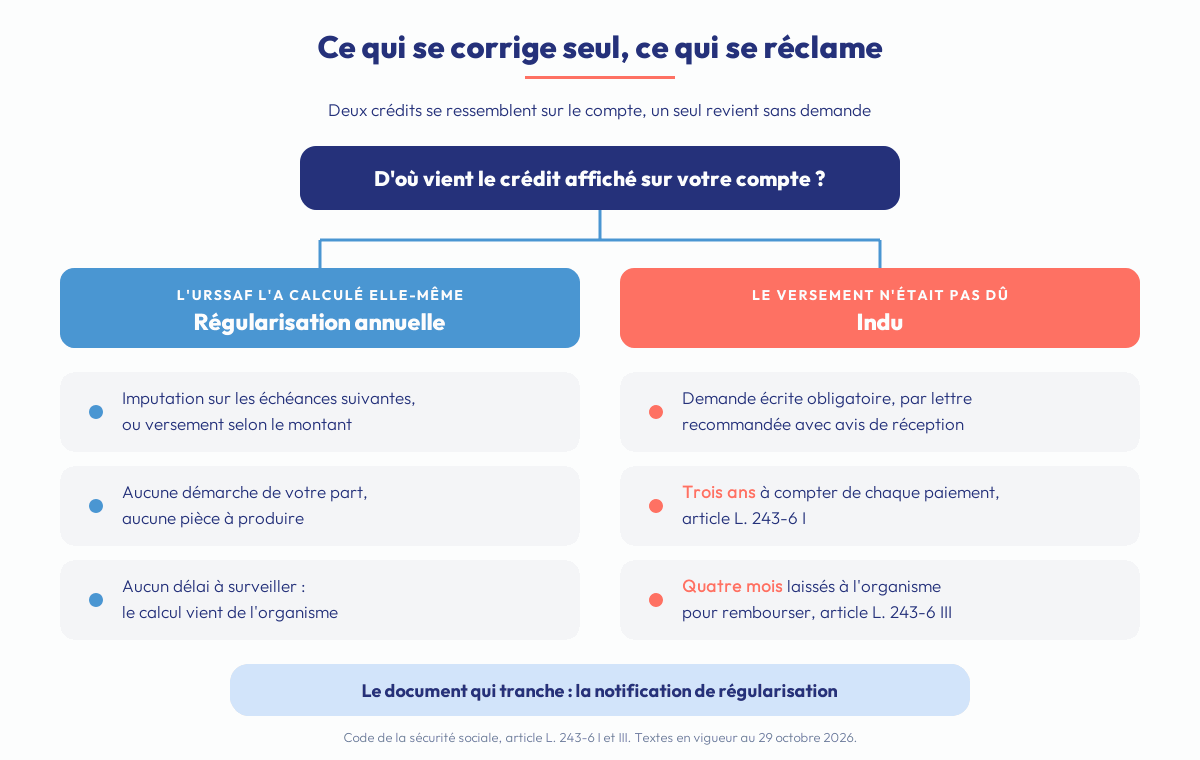
Tout dépend de l’information dont dispose l’organisme. Un crédit qu’il a calculé lui-même, il le corrige seul, par imputation ou par versement. Un versement dont rien ne signale le caractère indu reste sur votre compte jusqu’à votre demande.
Ce qui se solde sans intervention
Le crédit issu de la régularisation annuelle s’impute sur les échéances suivantes, ou donne lieu à un versement selon le montant et la période de l’année. Vous n’avez rien à produire : le calcul vient de l’organisme, la correction aussi.
Ce qui n’arrivera jamais seul
Un indu né d’une erreur d’assiette, d’une affiliation injustifiée, d’un double prélèvement ou de cotisations appelées sur une activité cessée ne sera pas détecté. La demande écrite est la seule voie. Le raisonnement général sur le calcul des appels figure dans notre guide des cotisations URSSAF du libéral.
Le cas des caisses de retraite
Un trop-versé peut aussi porter sur la CARMF, la CARPIMKO ou la CARCDSF, qui appellent leurs propres cotisations selon leurs propres règles. La demande se fait alors auprès de la caisse concernée, pas auprès de l’Urssaf, et le régime de prescription n’est pas nécessairement identique. Le fonctionnement de ces caisses est présenté dans notre article sur la retraite des professions libérales.
La demande de remboursement : forme, pièces, prescription
Aucun formulaire n’est imposé : la demande se fait par lettre recommandée avec avis de réception. Le délai, lui, ne se relève pas : trois ans à compter de chaque paiement, article L. 243-6 I du code de la sécurité sociale.
Trois ans, à compter de chaque paiement
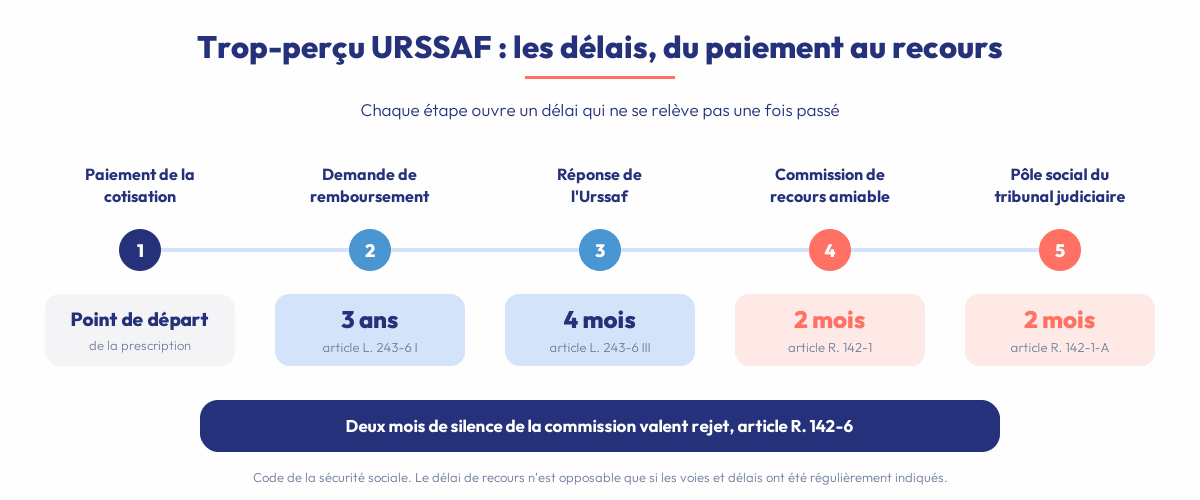
L’article L. 243-6 I du code de la sécurité sociale prévoit que la demande de remboursement des cotisations indûment versées se prescrit par trois ans à compter de la date à laquelle lesdites cotisations ont été acquittées. Le point de départ est donc le paiement, pas la découverte de l’erreur. Chaque versement se prescrit pour lui-même : un indu étalé sur plusieurs années se périme mois par mois, et attendre revient à abandonner les échéances les plus anciennes.
Ce que la demande doit contenir
Adressez-la par lettre recommandée avec avis de réception, afin de dater la réception. Elle expose le motif, le fondement, la période concernée et les éléments de calcul : notifications de régularisation, échéanciers, justificatifs de paiement, déclarations de revenus de la période.
Quatre mois pour vous rembourser
L’article L. 243-6 III impose à l’organisme un délai de quatre mois à compter de la demande pour procéder au remboursement. Ce délai est votre repère : au-delà, l’absence de réponse n’est plus une lenteur administrative, c’est une situation qui ouvre un recours.
Le conseil d’expert
Ne faites pas une demande globale sur trois exercices. Une demande par période, chiffrée et appuyée sur sa notification, se traite plus vite et se défend mieux devant la commission si elle est refusée.
Baptiste Nava, expert-comptable Contomed
Refus ou silence de l’Urssaf : commission de recours amiable et pôle social
Le contentieux social impose un passage préalable par l’amiable. Sauter cette étape rend la saisine du tribunal irrecevable.
Étape 1 : la commission de recours amiable
Elle se saisit dans les deux mois suivant la notification de la décision de refus, selon l’article R. 142-1 du code de la sécurité sociale. Si l’Urssaf n’a pas répondu à l’expiration du délai de quatre mois, saisissez-la également : l’absence de décision n’ouvre pas de droit à attendre indéfiniment.
Étape 2 : le rejet implicite
Le silence gardé par la commission pendant deux mois vaut décision de rejet, selon l’article R. 142-6. Ce rejet implicite n’est pas un échec : il ouvre la voie contentieuse.
Étape 3 : le pôle social du tribunal judiciaire
Le recours se forme dans les deux mois suivant la notification de la décision, selon l’article R. 142-1-A. Ce délai n’est opposable que si les voies et délais de recours ont été régulièrement indiqués.
Ce qui vous fait perdre votre droit au remboursement
Quatre réflexes expliquent la plupart des droits perdus. Aucun ne relève de la négligence : tous supposent que l’Urssaf corrigera d’elle-même, ce qu’elle ne fait que pour les crédits qu’elle a calculés.
Attendre la régularisation suivante
Un indu n’entre dans aucun calcul automatique. Pendant l’attente, la prescription continue de courir sur les versements les plus anciens.
Réclamer sans chiffrer la période
Une demande qui n’indique ni période ni éléments de calcul se traite lentement et se refuse facilement. La notification de régularisation est la pièce qui fonde le montant.
Confondre crédit de cotisations et trésorerie disponible
Un solde créditeur affiché n’est pas une somme encaissable tant qu’il n’a pas été imputé ou remboursé. Le construire dans son plan de trésorerie avant versement effectif crée un décalage, sujet traité dans notre guide de la trésorerie en libéral.
Laisser passer les deux mois après un refus
Le refus notifié ouvre un délai court. Passé ce délai, le fond n’est plus examiné, même si la demande était justifiée.
Checklist avant d’écrire à l’Urssaf
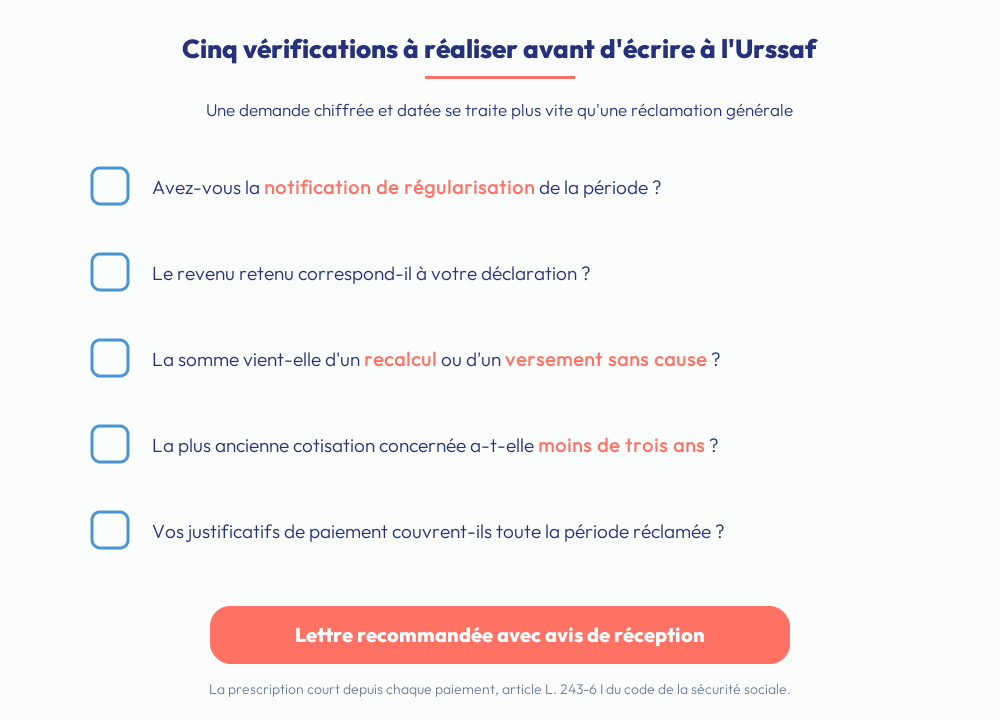
- Avez-vous la notification de régularisation de la période ?
- Le revenu retenu correspond-il à votre déclaration ?
- La somme vient-elle d’un recalcul de l’organisme ou d’un versement sans cause ?
- La plus ancienne cotisation concernée a-t-elle moins de trois ans ?
- Vos justificatifs de paiement couvrent-ils toute la période réclamée ?
Sources : code de la sécurité sociale, articles L. 243-6, R. 131-6, R. 142-1, R. 142-1-A et R. 142-6 ; Assemblée nationale, réponse à la question écrite n° 13634 ; service-public.fr, fiche « Praticiens et auxiliaires médicaux conventionnés : affiliation et régime social » ; Urssaf, taux et barèmes des professions libérales réglementées hors Cipav ; plafond annuel de la Sécurité sociale 2026. Pages consultées le 29 octobre 2026.
Avant de prendre rendez-vous
Un trop-versé se règle sur pièces, à condition de savoir ce qui reste réclamable et dans quel ordre écrire. Voici la question que nous entendons le plus souvent, celle des praticiens qui découvrent l’écart tardivement.
J’ai cessé mon activité libérale il y a deux ans et je viens de découvrir que des cotisations ont continué d’être appelées. C’est trop tard ?
La réponse Contomed : pas nécessairement. Le délai se compte paiement par paiement : les versements de moins de trois ans restent réclamables, les plus anciens sont perdus. Nous reconstituons la période à partir de vos échéanciers, chiffrons la part encore recevable et rédigeons la demande.
Nous récupérons les cotisations versées en trop, à tarif fixe
Contomed traite les écarts de cotisations des praticiens de santé, du contrôle de la notification jusqu’au recours.
Nos interventions les plus fréquentes :
- Qualification du crédit : identification de l’origine de la somme, régularisation ou indu, et chiffrage de la part réellement réclamable.
- Demande de remboursement : rédaction, pièces justificatives, suivi du délai de quatre mois.
- Suivi du recours : saisine de la commission de recours amiable et préparation du dossier pour le pôle social.
Ces travaux entrent dans l’accompagnement courant du cabinet. Nos forfaits démarrent à 75€ HT par mois pour la formule BNC standard et 85€ HT par mois pour celle qui ajoute le point à six mois, la déclaration 2042 et la réponse aux courriers de l’administration fiscale et des caisses. Pas de frais cachés, résiliation libre, sans engagement.
Les structures plus complexes, SEL, SPFPL, SCI et location meublée, relèvent de la formule sur-mesure, établie sur devis : la charge de travail dépend du montage, pas d’un forfait. La réponse chiffrée est remise sous 24 heures ouvrées après le rendez-vous.
Un premier rendez-vous découverte de 15 minutes permet de qualifier votre situation avant d’écrire à l’organisme concerné.
Combien coûte un expert-comptable pour votre situation ? Estimer mon tarif en trois questions.
Article à vocation informative, à jour à la date indiquée : les règles fiscales et sociales évoluent chaque année. Votre situation mérite un chiffrage personnalisé.
FAQ : le trop-perçu de cotisations URSSAF
Trois ans à compter de la date à laquelle les cotisations ont été acquittées, selon l’article L. 243-6 I du code de la sécurité sociale. Le délai court depuis le paiement, pas depuis la découverte de l’erreur, et chaque versement se prescrit séparément.
Seulement lorsqu’elle l’a elle-même calculé. Le crédit issu de la régularisation annuelle s’impute sur les échéances suivantes ou donne lieu à un versement. Un indu né d’une erreur d’assiette, d’une double affiliation ou d’une activité cessée n’est pas détecté : il suppose une demande écrite.
Quatre mois à compter de la demande, selon l’article L. 243-6 III du code de la sécurité sociale. Passé ce délai sans réponse ni versement, vous pouvez saisir la commission de recours amiable.
Saisir la commission de recours amiable dans les deux mois suivant la notification du refus. Son silence pendant deux mois vaut rejet, ce qui ouvre un recours devant le pôle social du tribunal judiciaire, à former dans les deux mois.
Pas toujours. Il peut résulter de la régularisation annuelle, mécanisme normal lorsque votre revenu réel est inférieur à l’assiette provisionnelle. La notification de régularisation indique le revenu retenu et l’origine exacte du solde.
Non. Ces caisses appellent leurs propres cotisations : la demande se fait auprès de la caisse concernée. Vérifiez auprès d’elle les modalités et le délai applicables avant d’engager la démarche.
En déclaration contrôlée, les cotisations obligatoires sont déduites l’année de leur paiement. Le remboursement produit donc son effet sur l’exercice au cours duquel il est encaissé. Il ne s’impute pas rétroactivement sur l’exercice d’origine.