Par Marjorie Gonzalez, expert-comptable inscrite à l’Ordre. Rédigé le 29 octobre 2026. Lecture : 11 min.
Le conjoint qui tient le secrétariat, encaisse ou gère la télétransmission doit avoir un statut déclaré. Travailler régulièrement avec son conjoint sans déclaration est considéré comme du travail dissimulé, rappelle l’Urssaf.
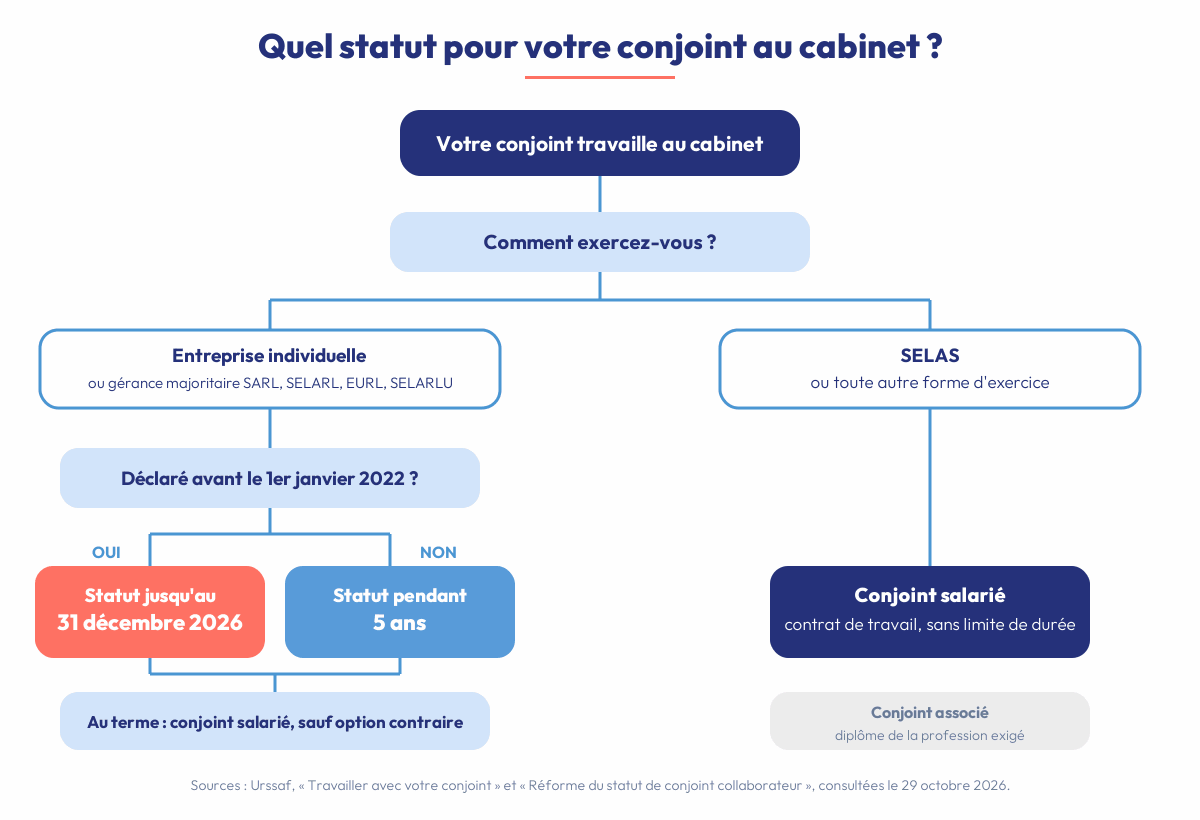
Trois statuts existent : collaborateur, salarié, associé. Pour une profession libérale de santé, le statut d’associé est fermé au conjoint qui n’est pas soignant : dans une profession réglementée, l’associé doit détenir le diplôme qui permet d’exercer.
Le choix s’opère donc entre collaborateur et salarié, et il est daté : le statut de collaborateur prend fin au bout de cinq ans.
L’essentiel à retenir
- Le statut de conjoint collaborateur est limité à 5 ans depuis le 1er janvier 2022.
- Un conjoint déclaré avant le 1er janvier 2022 le conserve jusqu’au 31 décembre 2026 au plus tard.
- Sans choix exprimé à l’échéance, le statut de conjoint salarié s’applique automatiquement.
- Le conjoint d’un médecin cotise à la CARMF, celui d’un kiné, d’un infirmier ou d’un orthophoniste à la CARPIMKO, sur un forfait égal à la moitié du plafond annuel de la Sécurité sociale, et non au tiers comme pour les commerçants.
- Ses cotisations sont déductibles du revenu imposable du praticien.
- Nous chiffrons le coût du statut de collaborateur et celui du salariat avant l’échéance, pour que le changement ne se décide pas en décembre.
Ce que nous entendons toutes les semaines
Ma femme tient le secrétariat du cabinet depuis huit ans. Elle n’a jamais rien touché, donc il n’y a rien à déclarer, non ?
La réponse Contomed : l’absence de rémunération ne dispense de rien. Elle définit au contraire le statut de conjoint collaborateur. La déclaration se fait sur le guichet unique, et dans ce cas précis le statut arrive à son terme le 31 décembre 2026. Il reste deux mois pour choisir entre le salariat et l’arrêt de la collaboration.
Cette situation n’a rien d’isolé : elle revient chez les médecins comme chez les kinés et les infirmiers libéraux.
La question n’est pas seulement sociale : elle engage la retraite du conjoint, la déduction fiscale du praticien, et la situation de la famille le jour où le couple se sépare ou le praticien disparaît. Voici les règles applicables, caisse par caisse, aux montants de 2026.
Qui peut être conjoint collaborateur au cabinet ?
Le conjoint collaborateur participe de manière régulière à l’activité du cabinet, sans rémunération et sans détenir de parts. Trois conditions commandent l’accès au statut.
Un conjoint, un partenaire de Pacs ou un concubin
Le mariage, le Pacs et le concubinage ouvrent tous les trois droit au statut de conjoint collaborateur dans le cadre d’une profession libérale. Le concubin y a accès depuis le 1er janvier 2022, précise l’Urssaf.
Une forme d’exercice compatible
C’est le point de blocage le plus fréquent chez les praticiens en société. Selon l’Urssaf, le praticien doit exercer en entreprise individuelle, ou être gérant majoritaire ou membre d’un collège de gérance majoritaire d’une SARL, SELARL, EURL ou SELARLU. Un praticien en SELAS est hors du dispositif : son conjoint relèvera du salariat, quelle que soit son implication.
Une participation réellement régulière
La régularité ne se mesure pas en heures de présence. L’Urssaf retient l’implication effective et habituelle dans l’entreprise. Par exemple, trois matinées de secrétariat par semaine depuis cinq ans constituent une participation régulière, même sans contrat ni fiche de paie.
Deux situations font présumer l’inverse. La CARMF précise que le conjoint qui exerce par ailleurs une activité non salariée, ou une activité salariée au moins égale à un mi-temps, est présumé ne pas participer régulièrement. La preuve contraire reste possible, à condition de documenter les plages horaires, les tâches confiées et la présence effective au cabinet.
Le conseil d’expert
Marjorie Gonzalez, expert-comptable Contomed
Collaborateur, salarié, associé : ce que chaque statut permet
Trois statuts existent, deux seulement s’ouvrent au conjoint non soignant d’un praticien de santé. Le tableau les compare sur cinq critères : condition d’accès, rémunération, coût pour le cabinet, protection sociale et déduction fiscale.
| Critère | Conjoint collaborateur | Conjoint salarié | Conjoint associé |
| Condition d’accès | EI, gérance majoritaire de SARL, SELARL, EURL ou SELARLU | Contrat de travail, horaires fixes, lien de subordination | Détention de parts et diplôme de la profession réglementée |
| Rémunération | Aucune | Salaire conforme au secteur ou au Smic | Selon les statuts de la société |
| Coût pour le cabinet | Cotisations retraite et invalidité-décès seules | Salaire brut et cotisations du régime général | Cotisations de travailleur indépendant |
| Protection sociale | Retraite, invalidité-décès, indemnités journalières, formation | Celle des salariés, chômage sous réserve de l’appréciation de France Travail | Celle d’un travailleur indépendant |
| Déduction | Cotisations déductibles du revenu du praticien | Salaire déductible sans plafond | Sans objet |
Pourquoi le statut d’associé est fermé au conjoint non soignant
Pour une profession réglementée, le conjoint associé doit être titulaire du diplôme permettant d’exercer l’activité, indique l’Urssaf. Cette troisième colonne ne concerne donc, en pratique, que les couples de praticiens.
Le salaire du conjoint est déductible sans plafond
Beaucoup de praticiens raisonnent encore sur l’ancienne règle. Le plafond de 17 500€ réservé aux non-adhérents d’un organisme de gestion agréé a disparu : dans sa version en vigueur depuis le 31 décembre 2018, l’article 154 du code général des impôts admet la déduction en totalité, à condition que le salaire corresponde à un travail effectif et que les cotisations aient été versées.
Cinq ans maximum : l’échéance du 31 décembre 2026
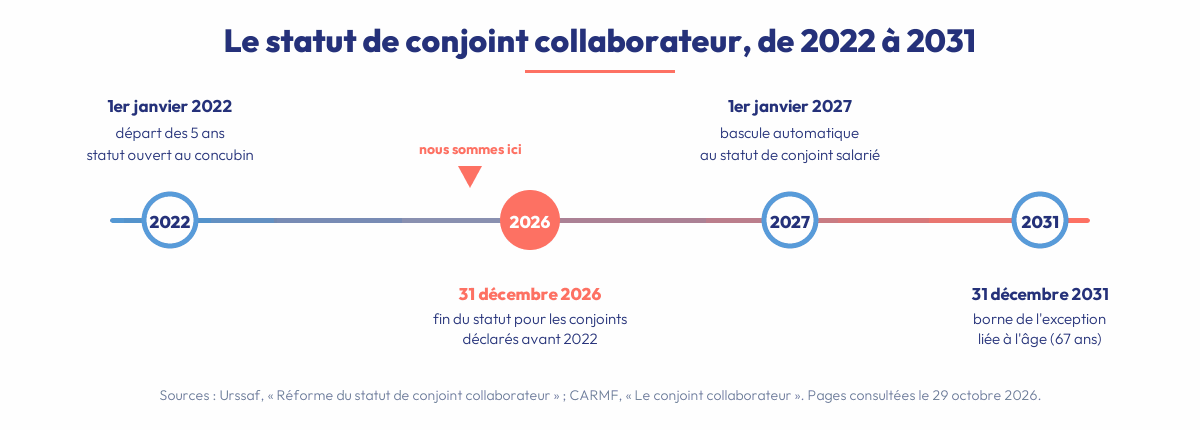
La loi de financement de la Sécurité sociale pour 2022 a limité le statut de conjoint collaborateur à cinq ans. Tout dépend de la date à laquelle le statut a été déclaré.
Les deux calendriers
- Déclaré avant le 1er janvier 2022 : statut conservé jusqu’au 31 décembre 2026 au plus tard.
- Déclaré à compter du 1er janvier 2022 : statut conservé 5 ans à compter de sa date de début.
- Sans option exprimée à l’échéance : le statut de conjoint salarié s’applique automatiquement.
Une exception vient tempérer ces deux calendriers.
L’exception liée à l’âge
Le conjoint collaborateur qui atteint, au plus tard le 31 décembre 2031, l’âge légal de départ augmenté de cinq années, soit 67 ans en l’état de la règlementation, conserve ce statut jusqu’à son départ à la retraite, précise la CARMF.
Ce qu’il reste à faire avant janvier
Deux mois suffisent à préparer un contrat de travail, à fixer une rémunération cohérente avec les tâches réellement accomplies et à déclarer le changement sur le guichet unique. Ils ne suffisent pas à rattraper une bascule subie, quand l’Urssaf réclame les cotisations d’un salariat que personne n’a organisé.
Le coût du statut : assiettes, options et exemple chiffré
Le conjoint collaborateur verse des cotisations sans percevoir de revenu. En contrepartie, il ne paie ni cotisation maladie-maternité, ni allocations familiales, ni CSG-CRDS, précise l’Urssaf. La charge porte sur la retraite et l’invalidité-décès, auprès de la caisse du praticien.
Le bon barème : celui de votre caisse
Les options en tiers du plafond annuel de la Sécurité sociale valent pour les artisans, les commerçants et les professions libérales non réglementées. Les praticiens de santé relèvent de leur propre caisse, avec un forfait fixé à la moitié du plafond, soit 24 030€ pour un plafond de 48 060€ en 2026 selon les barèmes de l’Urssaf.
La CARMF ouvre trois choix au régime de base : ce revenu forfaitaire, ou 25% ou 50% des revenus du médecin, avec ou sans partage d’assiette. Pour la complémentaire vieillesse et l’invalidité-décès, la cotisation du conjoint est égale au quart ou à la moitié de celle du médecin.
La CARPIMKO applique les mêmes règles de calcul pour les infirmiers, kinésithérapeutes, orthophonistes, orthoptistes et pédicures-podologues, et ajoute un plancher : la cotisation annuelle du régime de base ne peut être inférieure à celle due pour un revenu égal à 450 heures de Smic, soit 472€ en 2026.
Exemple chiffré : la conjointe d’un médecin qui déclare 80 000€
Médecin de secteur 1, conjointe au secrétariat sans rémunération, année pleine. Montants publiés par la CARMF pour 2026 ; le revenu retenu est une hypothèse. Sans option, elle cotise sur le revenu forfaitaire :
- régime de base : 2 547€, pour 281 points acquis ;
- complémentaire vieillesse : 2 360€, le quart de la cotisation du médecin ;
- invalidité-décès : 189€, le quart également.
Total : 5 096€, déductibles du revenu imposable du médecin au même titre que les autres charges déductibles en BNC.
Partage d’assiette : un transfert, pas un supplément
Sans partage, les cotisations du conjoint s’ajoutent à celles du médecin : au régime de base, le couple verse 7 031€ en secteur 1 avec le forfait, contre 4 484€ pour le médecin seul. Avec partage, le total reste de 4 484€ : les cotisations ne sont pas augmentées, elles sont réparties, et les droits du médecin diminuent à proportion.
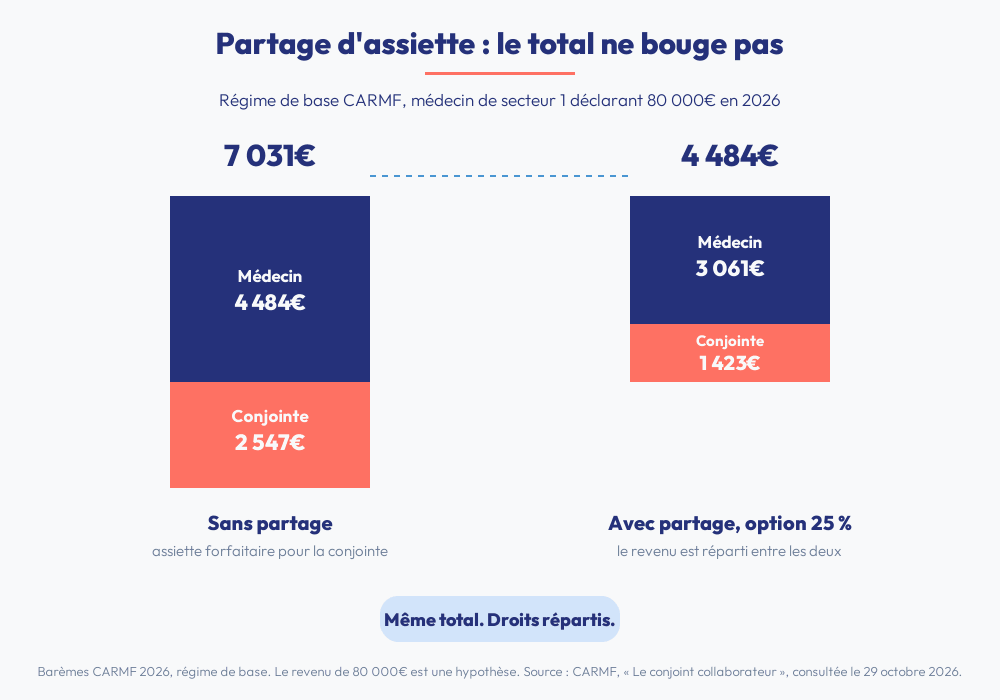
Le partage protège le conjoint sans surcoût, mais il se paie en points de retraite prélevés sur le praticien. Nous ne le recommandons jamais sans avoir calculé ce que chacun des deux gagne ou perd.
Le bon moment pour arrêter son choix
Le choix s’exerce dans le mois qui suit le début de la collaboration et vaut trois ans, reconduits tacitement sauf demande contraire. Le calendrier des appels suit la logique décrite dans notre article au sujet des cotisations URSSAF du libéral.
Le conseil d’expert
Marjorie Gonzalez, expert-comptable Contomed
Ce que le conjoint y gagne
Les cotisations versées ouvrent des droits propres, et non des droits dérivés de ceux du praticien. L’Urssaf les énumère : retraite de base et complémentaire, invalidité-décès, indemnités journalières après 12 mois d’affiliation, maternité ou paternité après 6 mois d’affiliation, formation professionnelle continue.
Une retraite personnelle, points et trimestres
Le versement des cotisations annuelles ouvre l’acquisition de points et de trimestres dans les mêmes conditions que pour le praticien, indique la CARMF. Les trimestres validés ailleurs, dans un emploi salarié antérieur par exemple, se cumulent avec ceux acquis au titre de la collaboration, à condition de ne pas être concomitants. Le mécanisme est décrit dans notre article sur la retraite des professions libérales.
Une prévoyance proportionnelle, donc partielle
Les prestations du régime invalidité-décès suivent l’option retenue : la CARMF les calcule au quart ou à la moitié de celles prévues pour le médecin. La CARPIMKO applique la même proportionnalité, 25% ou 50%. C’est peu, et c’est le point que nous soulevons systématiquement. Vérifiez les garanties de votre contrat de prévoyance du professionnel de santé pour savoir ce qu’il prévoit pour votre conjoint.
Une épargne retraite déductible
Le conjoint collaborateur peut cotiser à un plan d’épargne retraite, dont les versements sont déductibles. Les règles de plafond et d’arbitrage sont détaillées dans notre guide du PER en profession libérale.
Secret professionnel, télétransmission, cabinet à plusieurs
Un conjoint qui décroche le téléphone d’un cabinet médical entend des noms de patients, des motifs de consultation, des résultats. Trois sujets propres aux cabinets de santé en découlent.
Le secret professionnel engage le praticien
L’article R. 4127-72 du code de la santé publique impose au médecin de veiller à ce que « les personnes qui l’assistent dans son exercice soient instruites de leurs obligations en matière de secret professionnel et s’y conforment ». L’obligation pèse sur le praticien, et elle ne connaît pas d’exception familiale.
Trois mesures à mettre en place au cabinet
- Une information écrite du conjoint sur ses obligations, datée et conservée.
- Des accès nominatifs au logiciel métier, plutôt qu’une session ouverte au nom du praticien.
- Une séparation des postes entre l’ordinateur du cabinet et celui du foyer.
La télétransmission des feuilles de soins et l’accès aux téléservices supposent par ailleurs une identification propre, qui ne se prête pas au prêt de carte.
Le cas du secrétariat partagé entre plusieurs praticiens
Le statut de conjoint collaborateur lie une personne à l’activité de son conjoint praticien. Si le secrétariat sert aussi les confrères, la part de travail réalisée pour eux ne relève pas de ce statut.
La société civile de moyens a précisément pour objet de mettre en commun des moyens d’exploitation, personnel compris, selon la fiche publiée par le ministère de la Justice sur justice.fr.
Un secrétariat partagé relève de ce cadre, pas du statut de conjoint.
Ne rien déclarer : contrôle, séparation, décès
L’Urssaf qualifie le travail régulier non déclaré du conjoint de travail dissimulé. L’article L. 8224-1 du code du travail punit ce délit de trois ans d’emprisonnement et 45 000€ d’amende, indépendamment du redressement de cotisations. Trois événements font apparaître l’absence de statut, souvent des années plus tard.
Le contrôle
L’organisme constate qu’une personne non déclarée répond au téléphone, signe des bordereaux ou dispose d’un accès au logiciel métier.
La séparation
Le conjoint qui a travaillé dix ans sans statut n’a ni salaire à produire, ni trimestres à faire valoir. La discussion patrimoniale se tient sans la moindre pièce, et ce vide se retourne contre celui qui a travaillé.
Le décès du praticien
Le conjoint survivant découvre qu’aucun droit propre ne s’est constitué à son nom pendant toute la durée de la collaboration. C’est la vraie raison de déclarer, et elle n’est pas fiscale : le statut ne protège pas le cabinet contre un contrôle, il protège la personne qui a travaillé pour lui.
Le conseil d’expert
Marjorie Gonzalez, expert-comptable Contomed
Les erreurs à éviter
Quatre situations reviennent régulièrement dans les dossiers que nous reprenons.
Appliquer les barèmes des artisans et commerçants
Le conjoint d’un praticien de santé cotise selon les règles de la CARMF ou de la CARPIMKO, sur un forfait égal à la moitié du plafond annuel de la Sécurité sociale, pas au tiers.
Choisir le partage d’assiette sans calculer les deux retraites
Le partage ne crée aucun droit supplémentaire : il transfère au conjoint une part des points que le praticien n’acquiert plus.
Laisser le conjoint travailler sur la session du praticien
L’accès partagé au logiciel métier rend toute trace inexploitable et fragilise l’obligation de veiller au respect du secret professionnel par les personnes qui assistent le praticien.
Régulariser à date du jour et classer le dossier
Déclarer le statut aujourd’hui ne régularise pas les années déjà travaillées : elles restent dues en cotisations et perdues en droits pour le conjoint.
Votre situation en cinq vérifications
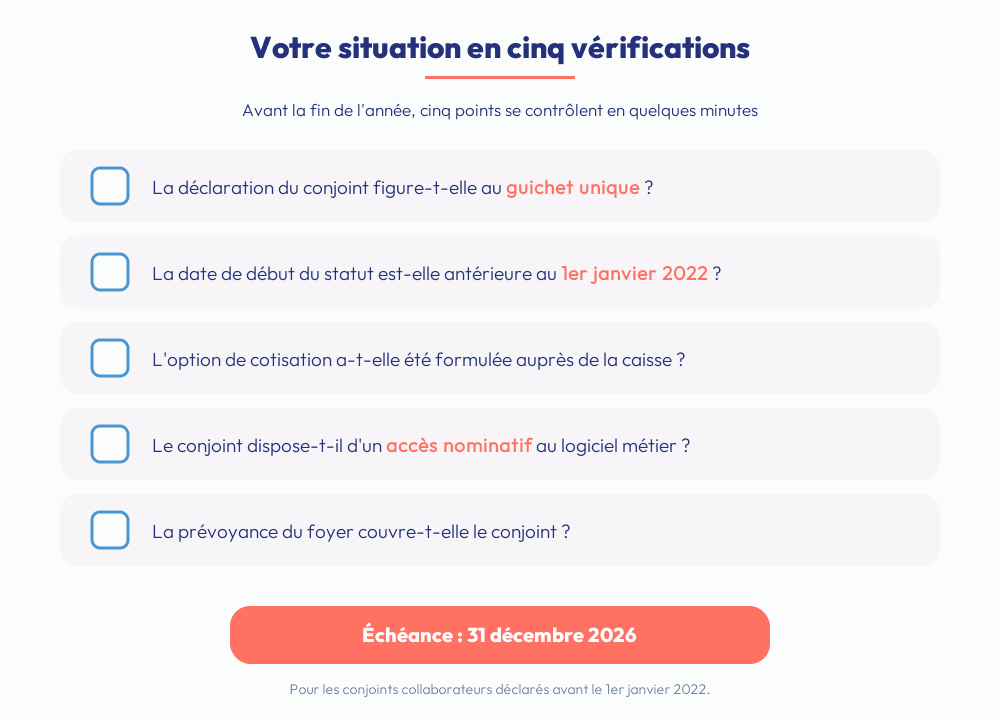
Avant la fin de l’année, cinq points se contrôlent en quelques minutes :
- La déclaration du conjoint figure-t-elle au guichet unique ?
- La date de début du statut est-elle antérieure au 1er janvier 2022 ?
- L’option de cotisation a-t-elle été formulée auprès de la caisse ?
- Le conjoint dispose-t-il d’un accès nominatif au logiciel métier ?
- La prévoyance du foyer couvre-t-elle le conjoint ?
Une seule réponse négative suppose une démarche avant le 31 décembre.
Sources : code du travail, article L. 8224-1 ; code de commerce, article L. 121-4 ; code général des impôts, article 154 ; code de la santé publique, article R. 4127-72 ; loi de financement de la Sécurité sociale pour 2022 ; Urssaf, « Travailler avec votre conjoint » et « Réforme du statut de conjoint collaborateur » ; Urssaf, taux et barèmes 2026 ; CARMF, « Le conjoint collaborateur », barèmes 2026 ; CARPIMKO, « Les cotisations de mon conjoint collaborateur », barèmes 2026 ; ministère de la Justice, fiche « La société civile de moyens ». Pages consultées le 29 octobre 2026.
Estimer mon tarif en trois questions
Article à vocation informative, à jour à la date indiquée : les règles fiscales et sociales évoluent chaque année. Votre situation mérite un chiffrage personnalisé.
Le statut de conjoint collaborateur protège, mais il a une fin. Ceux qui l’ont déclaré avant 2022 arrivent au terme dans deux mois, et l’absence de choix en produit un. Faites chiffrer le coût d’un contrat de travail avant décembre : passé l’échéance, le statut change sans vous.
Avant de prendre rendez-vous
Cette question nous arrive chaque automne, de praticiens dont le conjoint a été déclaré il y a plus de cinq ans : ma conjointe est déclarée depuis 2019. Si je ne fais rien d’ici janvier, que se passe-t-il ?
La réponse Contomed : elle bascule automatiquement au statut de conjoint salarié, sans contrat, sans salaire fixé et sans paie établie. Nous préparons la bascule avant l’échéance : chiffrage du coût salarial, rédaction du contrat, déclaration sur le guichet unique et mise en place de la paie.
Nos services. Nous sécurisons le statut de votre conjoint, à tarif fixe
Contomed accompagne les praticiens dont le conjoint travaille au cabinet, de la déclaration initiale à la sortie du statut.
Nos interventions les plus fréquentes :
- Arbitrage collaborateur ou salarié : comparaison chiffrée des deux statuts sur vos propres revenus, coût complet et droits acquis de part et d’autre.
- Choix de l’assiette de cotisations : simulation des options de la CARMF ou de la CARPIMKO, avec et sans partage, et projection sur les deux carrières.
- Bascule et paie : déclaration sur le guichet unique, contrat de travail, bulletins de salaire et suivi des cotisations.
Aucun de ces travaux n’ouvre une ligne de facturation à part : ils entrent dans l’accompagnement courant du cabinet. Nos forfaits démarrent à 75€ HT par mois pour la formule BNC standard et 85€ HT par mois pour celle qui ajoute le point à six mois, la déclaration 2042 et la réponse aux courriers de l’administration fiscale et des caisses. Pas de frais cachés, résiliation libre, sans engagement.
Les structures plus complexes, SEL, SPFPL, SCI et location meublée, relèvent de la formule sur-mesure, établie sur devis : la charge de travail dépend du montage, pas d’un forfait. La réponse chiffrée est remise sous 24 heures ouvrées après le rendez-vous.
Un premier rendez-vous découverte de 15 minutes permet de poser le cas de votre conjoint avant l’échéance de fin d’année.
FAQ : le conjoint collaborateur en profession libérale de santé
Cinq ans depuis le 1er janvier 2022. Un conjoint déclaré avant cette date peut conserver le statut jusqu’au 31 décembre 2026 au plus tard. Au-delà, il doit opter pour le statut de conjoint salarié ou de conjoint associé. Sans option, le statut de conjoint salarié s’applique automatiquement.
Pour un médecin de secteur 1 déclarant 80 000€ en 2026, le conjoint qui cotise sur le revenu forfaitaire verse 2 547€ au régime de base, 2 360€ au régime complémentaire vieillesse et 189€ à l’invalidité-décès, selon les barèmes publiés par la CARMF. Soit 5 096€ sur l’année, déductibles du revenu imposable du médecin.
Oui. Le statut est ouvert au conjoint marié, au partenaire de Pacs et au concubin depuis le 1er janvier 2022, à condition qu’il participe de manière régulière à l’activité du cabinet sans rémunération et sans détenir de parts.
Non. Dans le cas d’une profession libérale réglementée, le conjoint associé doit être titulaire du diplôme permettant d’exercer l’activité. Un conjoint non soignant ne peut donc pas prendre ce statut dans une structure d’exercice : le choix se limite au statut de collaborateur ou de salarié.
Oui, après douze mois d’affiliation selon l’Urssaf. Les droits à la maternité ou à la paternité s’ouvrent après six mois d’affiliation. Les prestations du régime invalidité-décès sont en revanche calculées au quart ou à la moitié de celles du praticien, selon l’option de cotisation retenue.
Le travail régulier non déclaré du conjoint est qualifié de travail dissimulé par l’Urssaf. L’article L. 8224-1 du code du travail prévoit trois ans d’emprisonnement et 45 000€ d’amende, auxquels s’ajoute le redressement des cotisations éludées.
Le choix vaut pour trois ans et se reconduit tacitement, sauf demande contraire du conjoint collaborateur. Un changement d’assiette se prépare en amont de l’échéance triennale, et il se chiffre : passer du forfait à un pourcentage du revenu du praticien modifie le montant à payer et le nombre de points de retraite acquis chaque année.